インボイス登録しないとどうなる?免税事業者のフリーランスが取引先の構成で決める判断基準【2026】
本ページには広告(アフィリエイトプログラム)が含まれます。
取引先から「インボイスの登録番号を教えてください」と聞かれたとき、免税事業者のフリーランスが決めることは1つです。登録して消費税を納めるか、登録せずに取引先側の負担を残すか。どちらが得かは、売上の何割を「本則課税で申告している会社」が占めるかでほぼ決まります。この記事では、取引先の種類ごとに登録の必要度を整理し、登録しない場合に取引先が負う額と、登録した場合に自分が納める額を同じ前提で計算します。
結論
売上の大半が本則課税の会社なら登録、消費者・免税事業者・簡易課税の事業者が中心なら登録しない、が基本線です。
- 登録しなくても自分の消費税の申告は不要のまま。負担が出るのは本則課税の取引先で、2026年10月〜2028年9月は消費税相当額の30%を取引先が負う
- 登録すると、個人事業者は令和8年分は2割特例、令和9年分・令和10年分は3割特例で、納める消費税は売上の消費税額の2割・3割
- 「登録しないなら値下げ・取引停止」の一方的な通告は、独占禁止法・取適法上の問題となるおそれがあると公正取引委員会などが示している
仕組み:取引先が差し引ける消費税は、インボイスがあるかで変わる
消費税を納める事業者は、売上で預かった消費税から、仕入れや外注費で払った消費税を差し引いて納付額を出します。これが仕入税額控除です。2023年10月からは、この差し引きにインボイス(登録番号の入った請求書)の保存が必要になりました。
免税事業者はインボイスを出せません。そのため、あなたに外注費を払っている取引先は、その支払いに含まれる消費税相当額を全額は差し引けなくなります。差し引けない分は取引先が自分で負担することになり、これが「登録番号は?」と聞かれる理由です。
逆に言えば、取引先が仕入税額控除にインボイスを使わないなら、登録の有無は取引先に影響しません。登録するかどうかは、取引先がどの方法で消費税を計算しているかで決まります。
取引先の種類別:登録の必要度
財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省が共同で出している「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(問2)は、免税事業者のままでも取引への影響が生じないと考えられる売上先として、消費者・免税事業者と、簡易課税制度を選んでいる事業者を挙げています。
| 主な取引先 | 取引先はインボイスを使うか | 登録の必要度 |
|---|---|---|
| 一般の消費者(個人のお客さん、個人向けレッスンなど) | 使わない。消費者は仕入税額控除をしない | 低い |
| 免税事業者(登録していない個人事業主など) | 使わない。消費税を納めていない | 低い |
| 簡易課税制度を選んでいる事業者 | 使わない。売上の消費税額にみなし仕入率を掛けて計算する | 低い |
| 2割特例・3割特例で申告している個人事業者 | 使わない。売上の消費税額の一定割合で計算する | 低い |
| 本則課税(一般課税)で申告している会社・個人 | 使う。インボイスがないと全額は差し引けない | 高い |
簡易課税は、基準期間(2年前)の課税売上高が5,000万円以下の事業者しか選べません。年商が5,000万円を超える会社は本則課税と考えてよく、取引先が中堅以上の企業なら、登録番号を聞かれるのは自然な流れです。
一方、取引先が小さな会社や個人事業主の場合、簡易課税か本則課税かは外から分かりません。登録番号を聞かれたら、「御社は本則課税ですか、簡易課税ですか」と聞き返してから決めるのが確実です。簡易課税の取引先なら、登録しなくても取引先の納付額は変わりません。
登録しない場合に取引先が負う額:2026年10月から7割控除
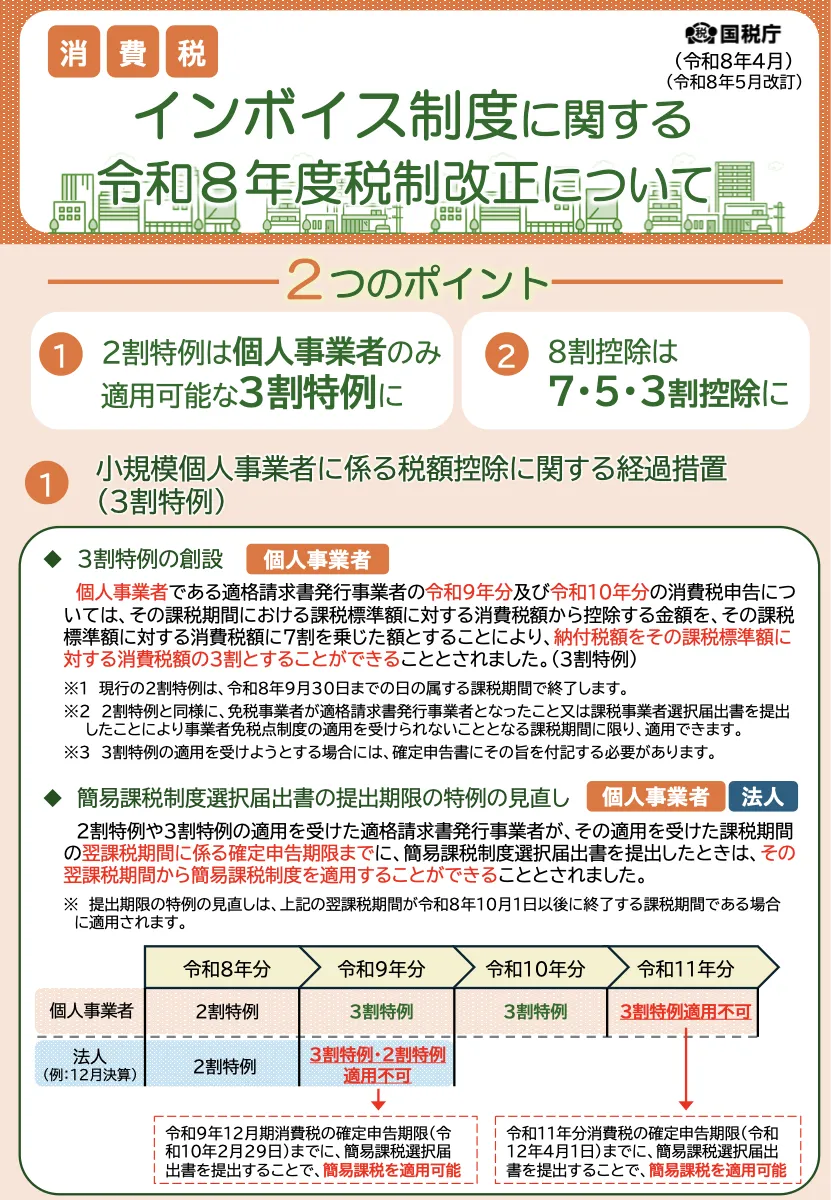
免税事業者など、インボイス発行事業者以外からの仕入れでも、一定割合は差し引ける経過措置があります。令和8年度の税制改正で期間が2年延び、割合が見直されました。国税庁のリーフレット「インボイス制度に関する令和8年度税制改正について」による割合は次のとおりです。図1はそのリーフレットの1ページ目で、改正の2つのポイントとして3割特例と「7・5・3割控除」を挙げています。
| 取引先があなたに支払う時期 | 取引先が差し引ける割合 | 改正前 |
|---|---|---|
| 2023年10月〜2026年9月 | 80% | 80% |
| 2026年10月〜2028年9月 | 70% | 50%(2029年9月まで) |
| 2028年10月〜2030年9月 | 50% | 0% |
| 2030年10月〜2031年9月 | 30% | 0% |
| 2031年10月以降 | 0% | 0% |
税込11万円(消費税相当額1万円)の請求1件で、本則課税の取引先が自分で負担する額は次のようになります。
| 支払いの時期 | 差し引ける額 | 取引先の負担 |
|---|---|---|
| 2026年10月〜2028年9月 | 7,000円 | 3,000円 |
| 2028年10月〜2030年9月 | 5,000円 | 5,000円 |
| 2030年10月〜2031年9月 | 3,000円 | 7,000円 |
| 2031年10月以降 | 0円 | 1万円 |
今(2026年11月)は、取引先の負担は請求額の消費税相当額の3割です。2028年10月に5割、2031年10月に全額へと段階的に増えます。今は値下げを求められていなくても、2028年10月の切り替わりで話が出る可能性はあります。
この経過措置は、同じ1者(インボイス発行事業者以外)からの課税仕入れが年1億円を超えると、超えた部分には使えなくなりました(令和8年10月1日以後に開始する課税期間から)。フリーランス1人への外注で問題になることはまずありません。
登録した場合に自分が納める額:2割特例・3割特例・簡易課税
登録すると、売上1,000万円以下でも消費税の申告と納付が必要になります。免税事業者から登録で課税事業者になった個人事業者は、次の特例を使えます(基準期間の課税売上高が1,000万円を超える年などは使えません)。
| 年分 | 使える計算方法 | 納付税額 |
|---|---|---|
| 令和8年分(2026年) | 2割特例 | 売上の消費税額 × 20% |
| 令和9年分・令和10年分(2027〜2028年) | 3割特例 | 売上の消費税額 × 30% |
| 令和11年分以降 | 簡易課税か本則課税 | 業種のみなし仕入率か、実際の経費の消費税で決まる |
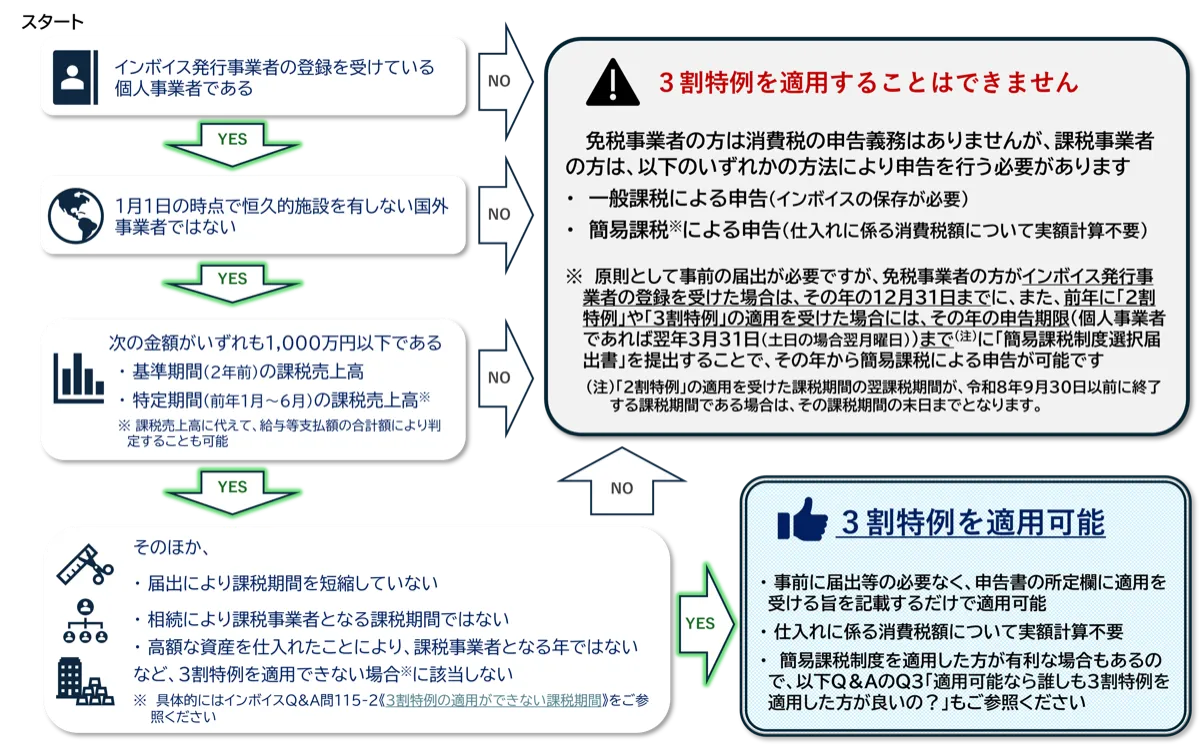
2割特例と3割特例は事前の届出が要らず、確定申告書にその旨を書くだけで使えます。3割特例を使えるかは、国税庁の特集ページの判定フロー(図2)で確かめられます。
試算:税込550万円の売上(税抜500万円)
前提は、売上がすべて税率10%で、登録後も税込の金額は変わらない(消費税分を上乗せできない)場合です。売上の消費税額は50万円になります。
| 計算方法 | 年間の納付税額(国税+地方) | 手取りの減り方 |
|---|---|---|
| 2割特例(令和8年分まで) | 10万円 | 売上の約1.8% |
| 3割特例(令和9年分・令和10年分) | 15万円 | 売上の約2.7% |
| 簡易課税 第4種(飲食店業など・60%) | 20万円 | 売上の約3.6% |
| 簡易課税 第5種(サービス業など・50%) | 25万円 | 売上の約4.5% |
本則課税は「売上の消費税額 − 経費の消費税額」なので、経費の多さで変わります。自分の業種が簡易課税の第何種に当たるか、令和11年分以降にどれを選ぶかは2割特例はいつまで?3割特例・簡易課税の選び方で業種別に計算しています。
取引先の負担と自分の納付額を並べる
上の試算と同じ税込550万円が、すべて本則課税の会社への売上だった場合で比べます。
| 期間 | 登録しない:取引先の負担 | 登録する:自分の納付額 |
|---|---|---|
| 2026年10月〜12月(令和8年分) | 消費税相当額の30% | 2割特例で20% |
| 2027年〜2028年9月 | 30%(年15万円) | 3割特例で30%(年15万円) |
| 2028年10月〜12月 | 50% | 3割特例で30% |
| 2029年以降 | 50% → 30%控除 → 0%控除と増える | 簡易課税か本則課税 |
2028年9月までは、登録しない場合の取引先の負担と、3割特例で自分が納める額がほぼ同じになります。違いは誰が払うかです。登録しなければ、その分を取引先が負担するか、値下げの交渉という形であなたに戻ってきます。登録すれば、自分が納めるか、その分を価格に上乗せする交渉をします。
「登録しないなら値下げ」と言われたら
同じQ&A(問7)は、取引先(買い手)がインボイス制度を理由に免税事業者との取引条件を見直す場合の考え方を、行為ごとに示しています。対象の法律は独占禁止法、取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)、建設業法です。
| 取引先の行為 | Q&Aでの扱い |
|---|---|
| 双方が納得したうえでの価格の引下げ | 結果的に下がっても独占禁止法上の問題にはならない |
| 形式だけの再交渉で、仕入れの消費税も払えないような著しく低い価格を一方的に設定 | 優越的地位の濫用として問題となる |
| 免税事業者であることを理由にした受領拒否・返品 | 優越的地位の濫用として問題となる |
| 著しく低い価格に応じない相手との取引の停止 | 独占禁止法上問題となるおそれ |
| 「課税事業者にならなければ値下げ、応じなければ取引を打ち切る」と一方的に通告 | 独占禁止法上または取適法上、問題となるおそれ |
課税事業者になるよう要請すること自体は問題とされていません。問題になるのは、価格や取引の継続を条件にした一方的な通告です。
値下げの話が出たときは、上の表の「取引先の負担」を数字で示すと交渉の土台になります。税込11万円の請求なら、2028年9月までの取引先の負担は3,000円です。1万円(消費税相当額の全額)の値下げを求められた場合、それは現時点の取引先の負担を超えています。
一方的な通告を受けた場合の相談先として、Q&Aには公正取引委員会事務総局経済取引局取引部企業取引課、中小企業庁事業環境部取引課などが載っています。
判断の手順
- 去年1年の売上を取引先ごとに並べる。消費者・個人事業主・会社に分ける
- 会社と個人事業主の取引先に、本則課税か簡易課税かを確認する。2年前の課税売上高が5,000万円を超える会社は簡易課税を選べない
- 本則課税の取引先への売上を合計し、その消費税相当額(税込額 × 10/110)の30%を出す。これが今の取引先の負担
- 同じ売上で登録した場合の納付額(売上の消費税額 × 20%または30%)を出す。売上全体にかかる点に注意
- 本則課税の取引先への売上が大半なら登録、ごく一部なら登録せずに取引先と価格を話し合う選択肢も比べる
4の注意点です。登録すると、消費者や簡易課税の取引先への売上を含む売上全体に消費税がかかります。たとえば売上の8割が個人のお客さんで、2割だけ本則課税の会社という構成だと、登録で納める額は取引先の負担の数倍になります。
登録するなら:申請方法と登録日
登録は、納税地の税務署長に「適格請求書発行事業者の登録申請書」を出して受けます。e-Tax(WEB版)からも申請できます。
- 登録申請書に登録希望日を書く。登録希望日は提出日から15日以上先の日にする
- 税務署の審査を経て登録されると、T+13桁の登録番号が通知される
- 登録日から課税事業者になる。登録日以後の売上について消費税の申告が必要
免税事業者が登録日から課税事業者になれるのは経過措置によるもので、2029年9月30日を含む課税期間まで使えます。課税事業者選択届出書は要りません。
登録すると、国税庁の公表サイトに登録番号と氏名が公表されます。屋号や事務所の所在地は、別に申出書を出した場合だけ公表されます。
登録後に作る請求書は、登録番号や税率ごとの消費税額などの記載が必要です。記載事項と、それに対応した無料の請求書ツールは無料の請求書作成ツール比較にまとめています。消費税の申告書を会計ソフトで作る場合、freee会計はスタンダード以上のプランが必要です。ソフトの比較はひとり社長の会計ソフトおすすめ3選を参照してください。
登録をやめるとき:取消届出書と2年の縛り
登録は取り消せますが、課税期間単位です。個人事業者なら1年単位になります。
| 項目 | 内容 |
|---|---|
| 出す書類 | 適格請求書発行事業者の登録の取消しを求める旨の届出書 |
| 期限 | 取り消したい課税期間の初日から起算して15日前の日まで(個人なら前年の12月17日) |
| 期限を過ぎた場合 | 取り消したい課税期間の翌課税期間から取消し |
| 2年の縛り | 令和5年10月1日を含む課税期間より後に免税事業者が登録した場合、登録日以後2年を経過する日を含む課税期間までは課税事業者。取り消しても申告・納付が必要 |
今から登録する人は、2年の縛りの対象です。たとえば2026年12月1日に登録すると、2年を経過する日は2028年11月30日なので、令和10年分(2028年)までは課税事業者です。令和10年分は3割特例の最後の年なので、令和11年分の扱いを決めるのは、取引先の構成がどう変わったかを見てからで間に合います。
制度の要点
| 項目 | 内容 |
|---|---|
| 登録しなくてよい売上先 | 消費者、免税事業者、簡易課税制度を選んでいる事業者 |
| 免税事業者からの仕入れの経過措置 | 2026年10月〜2028年9月は70%、2030年9月まで50%、2031年9月まで30%、以降0% |
| 2割特例 | 個人事業者は令和8年分の申告まで |
| 3割特例 | 登録で免税事業者から課税事業者になった個人事業者の令和9年分・令和10年分。届出不要 |
| 登録希望日 | 提出日から15日以上先。経過措置で登録日から課税事業者になれるのは2029年9月30日を含む課税期間まで |
| 登録の取消し | 取り消したい課税期間の初日から起算して15日前の日までに届出書。免税事業者が登録した場合は登録日以後2年を経過する日を含む課税期間まで課税事業者 |
| 公表される事項 | 登録番号と氏名。屋号・所在地は申出した場合のみ |
登録すると決めたら
登録後の消費税の計算方法(令和9年分からの3割特例と簡易課税の選び方、簡易課税の届出期限)は2割特例はいつまで?、請求書の書き方は無料の請求書作成ツール比較に進んでください。海外のAIツールなど、自分が払う側のインボイスの扱いはAIツール・SaaSの月額は経費になる?で整理しています。
 消費税申告はスタンダード以上
★★★★★ 4.5
登録すると、所得税の確定申告に加えて消費税の申告が必要になります。freee会計で消費税の申告書を作るにはスタンダード(年払い23,760円・税抜、月払いは2,980円)以上が必要です。30日間の無料お試しがあります。
\記帳から消費税の申告書まで1つのソフトで/
freeeを無料で試す
よくある質問
免税事業者がインボイス登録をしないとどうなりますか?
自分の消費税の申告・納付は引き続き不要です。影響が出るのは取引先のほうで、本則課税(一般課税)で申告している取引先は、あなたへの支払いに含まれる消費税相当額を全額は差し引けなくなります。2026年10月から2028年9月までは70%、2028年10月から2030年9月までは50%、2030年10月から2031年9月までは30%を差し引ける経過措置があり、2031年10月以降は0%です。
取引先が一般の消費者だけでも登録は必要ですか?
必要ありません。消費者は仕入税額控除をしないので、インボイスを受け取っても使い道がありません。取引先が免税事業者の場合や、簡易課税制度を選んでいる事業者の場合も、インボイスがなくても取引先の消費税の計算に影響しないと、財務省・公正取引委員会などのQ&Aで示されています。
登録しないなら値下げすると言われました。応じる必要がありますか?
双方が納得して価格を決めた結果として下がるのは、独占禁止法上の問題にはなりません。一方で、再交渉が形式だけで、免税事業者が仕入れのときに払った消費税も払えないような著しく低い価格を一方的に決めることや、課税事業者にならなければ価格を下げる、応じなければ取引を打ち切ると一方的に通告することは、独占禁止法上または取適法上の問題となるおそれがあると、公正取引委員会などのQ&Aに書かれています。
今から登録すると、いつからインボイスを出せますか?
免税事業者は、登録申請書に登録希望日を書いて提出します。登録希望日は提出日から15日以上先の日にする必要があります。この経過措置は2029年9月30日を含む課税期間まで使え、登録日からインボイス発行事業者(課税事業者)になります。登録日より前の売上には消費税はかかりません。
登録したあと、やめて免税事業者に戻れますか?
登録の取消しは課税期間単位で、取り消したい年の1月1日から起算して15日前の日までに取消しの届出書を出します。ただし、令和5年10月1日を含む課税期間より後に免税事業者が登録した場合は、登録日以後2年を経過する日を含む課税期間までは課税事業者のままで、登録を取り消しても消費税の申告・納付が必要です。


