AIツール・SaaSの月額は経費になる?勘定科目・年払い・海外サービスの消費税とインボイス【2026】
本ページには広告(アフィリエイトプログラム)が含まれます。
ChatGPT、Claude、Notta、Zapier。ひとりで事業を回すために払っている月額は、ひとり社長のAIツールスタックのように組むと合計で月1万円前後になります。年間では10万円を超えることもある金額なので、確定申告のたびに「これは経費でいいのか」「科目は何か」「海外のサービスの消費税はどうなるのか」で手が止まります。
この記事では、AIツールとSaaSの利用料について、国税庁のタックスアンサー・通達・パンフレットで確認できたことだけを使って、記帳の判断を5つの論点に分けて整理します。主な対象は個人事業主で、法人で扱いが違うところはその都度書きます。確認日は2026年11月3日です。
結論
- 事業に使っていれば経費。私用と兼用なら、事業に使った割合の分だけ
- 勘定科目は自分で決めてよい。決めたら毎年同じ科目を使う
- 年払いは、1年以内の期間の分なら払った年に全額経費にできる(毎年同じ処理を続けることが条件)
- 海外サービスのインボイスが効くのは、消費税を一般課税で計算している人だけ。免税事業者・簡易課税・2割特例なら納付額は変わらない
- ドル建ては取引日のTTMで円換算が原則。経費は継続を条件にTTSも使える
5つの論点の早見表
| 論点 | 答え | 根拠 |
|---|---|---|
| 経費になるか | 事業に使った分はなる。兼用なら按分 | タックスアンサーNo.2210 |
| 勘定科目 | 指定はない。決算書の空欄に独自の科目も書ける | 青色申告決算書の様式 |
| 年払い | 1年以内の期間なら支払年に全額可(継続適用) | 所得税基本通達37-30の2 |
| 海外事業者の消費税 | 一般課税の人だけ、提供者の登録状況で控除が変わる | タックスアンサーNo.6118 |
| ドル建ての換算 | 取引日のTTMが原則、経費はTTSも可(継続適用) | 所得税法57条の3、所得税基本通達57の3-2 |
所得税の経費として扱うまでの判断を順に並べると、下の図のようになります。海外サービスの消費税は別の判断なので、後半の章で図にしています。
経費になる条件:事業に使っているか、私用と分けられるか
国税庁のタックスアンサー(No.2210)は、必要経費を「総収入金額を得るために直接要した費用」と「その年に生じた販売費、一般管理費その他業務上の費用」と説明しています。AIツールで提案書を書く、商談を文字起こしする、請求書の発行を自動化する。こうした使い方なら、利用料は業務上の費用です。
迷うのは、同じアカウントを私用にも使っている場合です。家事と業務の両方にかかわる支出は家事関連費と呼ばれ、必要経費になるのは取引の記録などに基づいて、業務の遂行上直接必要だったことが明らかに区分できる金額に限られます(No.2210)。
区分の基準について、国税庁の「青色申告の決算の手引き」は家賃や電気料の例で、使用面積・保険金額・点灯時間などの適切な基準で按分すると書いています。AIツールに置き換えると、次のような基準が考えられます。
| 基準 | 例 |
|---|---|
| 使用時間 | 1か月の利用時間のうち業務の時間の割合 |
| 用途の件数 | チャット履歴や文字起こしの件数のうち業務のものの割合 |
| アカウントの分離 | 業務専用のアカウント・ワークスペースを作り、私用は別にする |
いちばん説明しやすいのは3つ目です。業務専用のアカウントなら按分そのものが要らず、利用料の全額が業務上の費用になります。兼用を続けるなら、比率を決めた根拠(いつ、何を数えて、何%にしたか)をメモで残してください。「取引の記録などに基づいて」区分できることが条件になっているからです。
勘定科目:法令の指定はない。決めたら変えない
SaaSの利用料を何という科目で記帳するかについて、法令や国税庁の通達で指定したものは、今回の確認では見つかりませんでした。
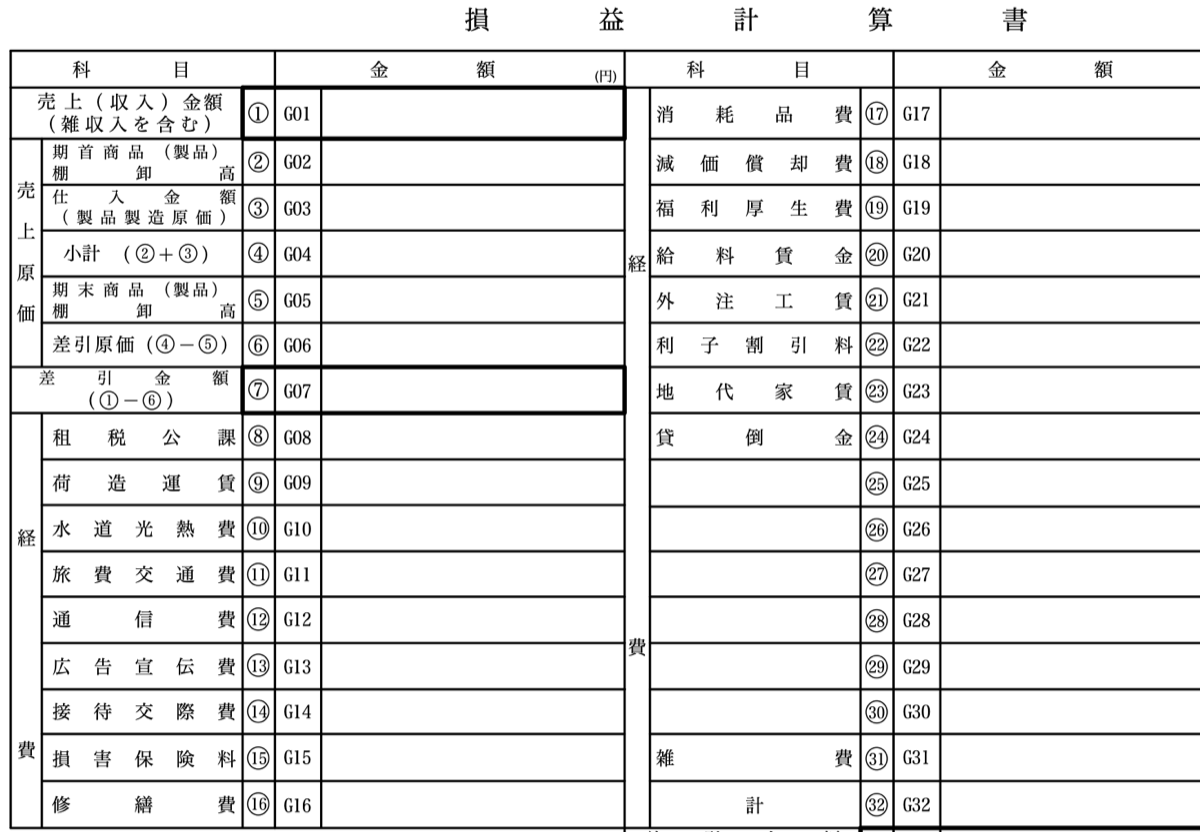
手がかりになるのは国税庁の青色申告決算書(一般用)の様式です。損益計算書の経費欄には、租税公課・水道光熱費・旅費交通費・通信費・広告宣伝費・消耗品費・外注工賃・地代家賃・雑費などの科目が印字され、そのほかに科目名を自分で書き込む空欄があります。支払手数料やソフトウェア利用料は印字されていないので、使うなら空欄に書きます。
図1は令和7年分の様式の損益計算書の部分です。経費欄の右の列で、貸倒金と雑費の間にある㉕〜㉚の6行が、科目名を書き込む空欄です。
| 科目 | 決算書の様式 | 向くケース |
|---|---|---|
| 通信費 | 印字あり | ネット経由のサービスをまとめて扱いたい |
| 支払手数料 | 空欄に記入 | 決済手数料などと同じ枠で管理している |
| ソフトウェア利用料など独自の科目 | 空欄に記入 | 契約しているSaaSが多く、合計額を一目で見たい |
| 消耗品費 | 印字あり | 買い切りのソフト(取得価額10万円未満) |
| 雑費 | 印字あり | 年に1回だけの少額の支払い |
どれを選んでも、決算書の上では経費の合計に入る点は同じです。差が出るのはあとから見返したときの分かりやすさです。AIツールが3つ4つと増えるなら、独自の科目を1つ作って集めておくと、「サブスクに年いくら払っているか」が損益計算書の1行で分かります。雑費に入れると、その金額が他の支出に埋もれます。
科目を決めたら、翌年も同じ科目を使ってください。年によって通信費だったり支払手数料だったりすると、前年との比較ができなくなります。
年払い:1年以内の期間の分なら、払った年に全額経費にできる
年払いのプランを年の途中で契約すると、支払った年と翌年に期間がまたがります。
原則は、支払った金額のうち翌年分以後の期間に対応する部分は、その年の必要経費になりません(青色申告の決算の手引き「前払経費」)。
例外が短期前払費用の扱いです。所得税基本通達37-30の2は、一定の契約に基づき継続的に役務の提供を受けるための前払費用について、支払った日から1年以内に提供を受ける役務に係るものを支払い、その金額を継続して支払った年の必要経費にしている場合は、それを認めるとしています。手引きにも「本年中に支払った金額が1年以内の期間のものであるときは、そのまま本年分の必要経費にしても差し支えありません」とあります。
数字で見ると次のとおりです(金額は説明用の例)。
| 例:2026年11月1日に12か月分36,000円を年払い | 2026年分の経費 | 2027年分の経費 |
|---|---|---|
| 原則(期間で分ける) | 6,000円(11・12月の2か月分) | 30,000円(1〜10月の10か月分) |
| 短期前払費用の扱い | 36,000円 | 0円 |
使うときの注意は3つです。
- 毎年同じ処理を続ける。条件が「継続して」なので、今年は全額、来年は期間按分、という切り替えはできません
- 1年を超える期間をまとめて払う契約は対象外。2年分の一括払いは「1年以内に提供を受ける役務」に当たりません
- 前払いでも、まだ払っていないものは対象外。年払いの請求が翌年1月なら、その年の経費にはなりません
海外のAIツールの消費税:まず自分の計算方法を確認する
ChatGPTやClaudeのように海外の会社が提供するサービスでは、消費税の扱いが国内の取引と違います。ただし、違いが影響するかどうかは、自分が消費税をどう計算しているかで決まります。先にここを確認してください。
| 自分の消費税の状況 | 海外サービスのインボイスの影響 |
|---|---|
| 免税事業者(消費税の申告をしていない) | なし。仕入税額控除そのものを使わない |
| 簡易課税 | なし。仕入税額は売上の税額にみなし仕入率を掛けて計算する(No.6505) |
| 2割特例(個人は令和8年分まで) | なし。納付税額は売上税額の2割 |
| 3割特例(個人の令和9年分・令和10年分) | なし。納付税額は売上税額の3割 |
| 一般課税 | あり。以下を読む |
一般課税以外に当てはまるなら、この章の残りは読み飛ばして構いません。国税庁のタックスアンサーNo.6118でも、簡易課税・2割特例・3割特例の適用者や、一般課税でも課税売上割合が95%以上の課税期間については、後述のリバースチャージの対象となる仕入れは「当分の間、なかったもの」とされています。
この章で見ていく判断を1枚にまとめると、下の図のとおりです。
電気通信利用役務の提供とは
インターネットを通じて提供される電子書籍・音楽・ソフトウェアの配信や、クラウド上のソフトウェアを利用させるサービスは、消費税法上電気通信利用役務の提供に当たります(国税庁パンフレット「国境を越えた役務の提供に係る消費税の課税の見直し等について」)。AIツールやSaaSの多くはこれに該当します。日本に住所がある人が受ければ、提供者が海外の会社でも国内取引として消費税の対象です。
これはさらに2つに分かれます。
| 区分 | 内容 | 消費税を納めるのは |
|---|---|---|
| 事業者向け | サービスの性質や取引条件から、受ける者が通常事業者に限られるもの。例:ネット広告の配信、内容を個別に交渉して契約するクラウドサービス | サービスを受けた国内の事業者(リバースチャージ) |
| 消費者向け | 事業者向け以外のもの。例:広く消費者向けに提供される電子書籍・音楽・映像の配信 | 海外の提供者 |
注意したいのは、Webサイトから誰でも申し込めるサービスは、「事業者向け」と書いてあっても、消費者からの申込みを事実上制限できない限り消費者向けに当たるという点です(同パンフレット)。AIツールの個人プランやチームプランをWebで申し込む場合は、多くがこちらになります。
事業者向けの場合、提供する海外事業者には、受ける側がリバースチャージで納税する義務がある旨を表示する義務があります。たとえばZapierのヘルプは、Enterpriseプランのようにセルフサーブではない顧客には請求書に消費税を加算せず、顧客がリバースチャージで申告するとしています。表示義務がある以上、請求書や契約書にリバースチャージの記載がなければ、提供者はそのサービスを事業者向けとして扱っていないと読めます。
一般課税の人が見るのは、提供者の登録番号
一般課税で、消費者向けの電気通信利用役務を海外の事業者から受けた場合、提供者が適格請求書発行事業者であれば仕入税額控除ができ、そうでなければできません。以前の「登録国外事業者制度」は令和5年9月30日で廃止され、インボイス制度に移っています(No.6118)。
2026年11月3日時点で、主なAIツールについて確認できた状況は次のとおりです。
| サービス | 登録を確認した会社 | 適格請求書発行事業者の登録 | 確認した内容 |
|---|---|---|---|
| ChatGPT | OpenAI OpCo, LLC(米国) | T3700150133253(登録日 2026年1月1日) | 国税庁の公表サイト |
| Claude | Anthropic, PBC(米国) | T7700150134388(登録日 2026年2月17日) | 公式ヘルプ:2026年4月1日から日本の顧客に10%の消費税を加算。税額は適格請求書に円で表示 |
| Notta | Notta株式会社(日本) | T5010001226919(登録日 2023年10月1日) | 特定商取引法の表示の販売事業者。国内の事業者なので通常の国内取引 |
| Zapier | 公式情報で確認できず | 確認できず | 公式ヘルプ:日本に請求先住所があるセルフサーブの顧客には消費税が加算される場合がある |
ChatGPTについては、国税庁の公表サイトで登録を確認できましたが、OpenAIの日本向けヘルプ記事は今回取得できませんでした。請求書や領収書に登録番号と円の税額が載っているかは、自分の請求書PDFで確かめてください。Zapierも同様に、届いた請求書に「T」から始まる13桁の番号があるかを確認し、番号は国税庁の「適格請求書発行事業者公表サイト」で検索できます。
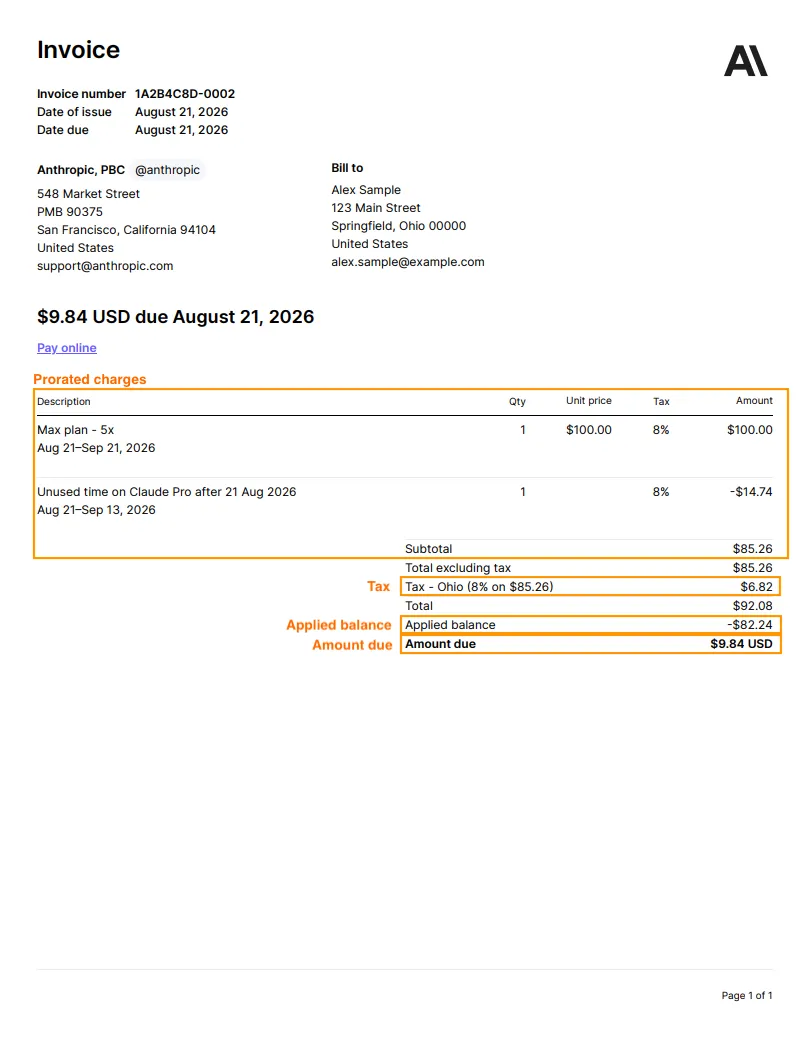
請求書のどこを見るかの目安として、図2にClaudeの公式ヘルプに載っている請求書の見本を引用します。上部に請求元(Anthropic, PBC)と宛先(Bill to)、下部に税額の行と請求額があります。この見本は米国の顧客の例なので、税の行は米国オハイオ州の税で、日本の消費税や登録番号は載っていません。
ドル建ての請求を円に換算する
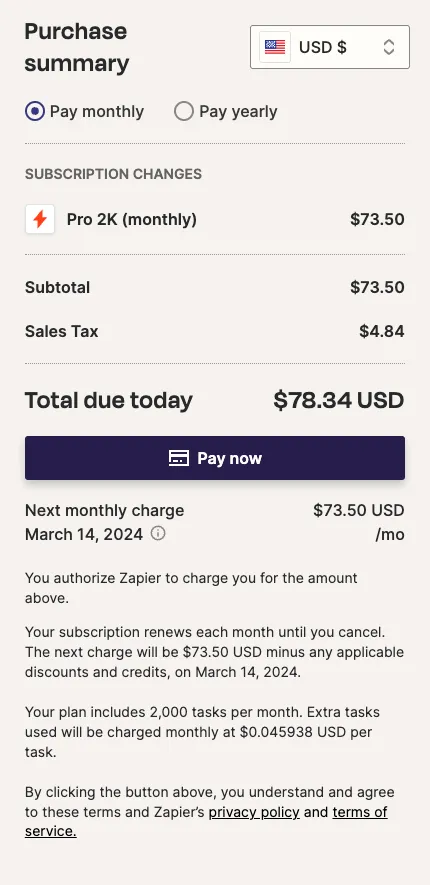
海外のAIツールの多くはドル建てで請求されます。図3はZapierの公式ヘルプに載っている購入画面の例で、通貨にUSDが選ばれ、金額はすべてドルで表示されています。帳簿には、このドルの金額を次の方法で円に換算して載せます。
所得税では、外貨建取引は取引日の電信売買相場の仲値(TTM)で円に換算するのが原則です(所得税法57条の3、所得税基本通達57の3-2)。事業所得の計算では、継続適用を条件に、経費は取引日の電信売相場(TTS)で換算することもできます。使う相場は原則として主に取引している金融機関のものですが、同じ方法で入手した合理的な相場を継続して使っていれば、それでも構いません。前月末や当月初の相場を使う方法も、継続適用を条件に認められています。
たとえば月20ドルの利用料で、取引日のTTMが1ドル150円なら、帳簿に載せる金額は3,000円です(レートは説明用の例)。
消費税を一般課税で計算する人は、もう1点あります。インボイス制度に関する国税庁のQ&A(問127)は、外貨建取引で交付を受けた適格請求書に記載された税率ごとの消費税額を基礎に仕入税額を積み上げて計算する場合、その消費税額が自分の円換算の方法と異なるところで算出されていても問題ないとしています。Claudeのように請求書に円の税額が書かれていれば、その金額を使えます。
年1回の整理の手順
- 契約しているAIツール・SaaSを一覧にする。サービス名、請求元の会社、月払いか年払いか、請求通貨を並べる
- 事業専用か兼用かを分ける。兼用なら事業割合と、その割合にした根拠をメモに残す
- 勘定科目を1つ決める。去年と同じ科目を使う
- 年払いの処理を決める。短期前払費用の扱いを使うなら、今年以降も同じにする
- 請求書・領収書のPDFを毎月ダウンロードする。年末にまとめて探すより、請求のたびに保存するほうが漏れない
- 一般課税の人だけ、登録番号と円の税額を確認する。番号がなければ仕入税額控除の対象外として処理する
会計ソフトでの記帳
毎月同じ金額が同じカードから引き落とされるサブスクは、会計ソフトの明細取り込みと相性がよい支出です。freee会計なら、カードを同期して「自動登録ルール」を設定しておけば、同じ請求を毎月同じ科目で登録できます(手順はfreeeで確定申告するやり方)。事業用のカードを1枚決めてAIツールの支払いをそこに集めると、按分の確認も一覧の作成も楽になります。
会計ソフトをまだ決めていない人は、ひとり社長の会計ソフトおすすめ3選で比較してから選んでください。AIツールそのものの選び方は、ChatGPT vs Claude、Notta vs tl;dv、Zapier vs Makeにまとめています。
freeeを無料で試すよくある質問
ChatGPTやClaudeの月額料金は経費になりますか?
事業に使っていれば必要経費になります。私用と兼用している場合は、事業に使った部分だけが経費です。国税庁は、家事と業務の両方にかかわる支出(家事関連費)のうち、取引の記録などに基づいて業務に直接必要だったと明らかに区分できる金額に限って必要経費になると説明しています。使用時間などで事業割合を決め、その根拠を記録しておいてください。
AIツールの利用料の勘定科目は何にすればいいですか?
法令や国税庁の通達でSaaSの利用料の科目を指定したものは、今回の確認では見つかりませんでした。国税庁の青色申告決算書には通信費・消耗品費・雑費などの科目が印字されており、それ以外の科目は空欄に自分で書けます。通信費・支払手数料・ソフトウェア利用料などから1つ決めて、毎年同じ科目で記帳するのが実務上は扱いやすい方法です。
年払いしたAIツールの料金は、払った年に全額経費にできますか?
支払った日から1年以内に提供を受けるサービスの料金で、毎年継続して支払った年の経費にしているなら認められます(所得税基本通達37-30の2)。原則は、翌年分の期間に対応する部分は翌年の経費です。2年分をまとめて払うような1年を超える契約は、この扱いの対象になりません。
海外のAIツールにインボイスがないと、経費にできないのですか?
インボイスは消費税の仕入税額控除のための書類で、所得税の必要経費の要件ではありません。事業に使っていれば必要経費になります。また、免税事業者、簡易課税、2割特例(個人は令和8年分まで)を使う人は、仕入れのインボイスの有無で消費税の納付額は変わりません。影響があるのは一般課税で消費税を計算している人です。
ドル建てで請求されたAIツールの料金は、いくらで記帳すればいいですか?
所得税では、取引日の電信売買相場の仲値(TTM)で円に換算するのが原則です。継続して同じ方法を使う場合は、経費について取引日の電信売相場(TTS)を使うこともできます。消費税を一般課税で計算する人は、適格請求書に円の消費税額が書かれていれば、自分の換算方法と違っていても、その記載額を基に計算できます。


