2割特例はいつまで?個人事業主は令和8年分で終了|3割特例・簡易課税の選び方と届出期限
本ページには広告(アフィリエイトプログラム)が含まれます。
インボイス登録をきっかけに課税事業者になった個人事業主は、これまで2割特例で消費税を計算してきた人が多いはずです。2割特例は令和8年分(2026年1月〜12月)の申告で終わります。その次の令和9年分からは、令和8年度の税制改正で設けられた3割特例、簡易課税、本則課税の3つから選ぶことになります。この記事では、どれを選ぶと納付税額がいくらになるかを業種別に計算し、いつまでに何を届け出るかを整理します。
結論
2割特例は令和8年分の申告(期限2027年3月31日)が最後です。令和9年分・令和10年分は、条件を満たす個人事業者なら届出なしで3割特例を使えます。
- サービス業など、簡易課税のみなし仕入率が70%未満の業種は、令和9年分・令和10年分は3割特例が最も少ない
- 卸売業(90%)・小売業(80%)は簡易課税のほうが少ない。令和9年分から簡易課税にするなら、届出の期限は2028年3月31日
- 3割特例も令和10年分で終わる。令和11年分から簡易課税にするなら、届出の期限は2030年4月1日
2割特例はいつまで:個人は令和8年分が最後
2割特例は、令和8年9月30日までの日を含む課税期間で終了します。個人事業者の課税期間は1月〜12月なので、令和8年分が2割特例を使える最後の年です。2027年に提出する申告がこれに当たります。
| 年分(課税期間) | 使える特例 | 消費税の申告期限 |
|---|---|---|
| 令和8年分(2026年1月〜12月) | 2割特例 | 2027年3月31日(水) |
| 令和9年分(2027年1月〜12月) | 3割特例 | 2028年3月31日(金) |
| 令和10年分(2028年1月〜12月) | 3割特例 | 2029年4月2日(月)※ |
| 令和11年分以降 | 特例なし(簡易課税か本則課税) | 2030年4月1日(月)※ |
※ 個人事業者の消費税の申告期限は翌年3月31日で、土日に当たる場合は翌月曜日になります。2029年3月31日は土曜日、2030年3月31日は日曜日です。
国税庁のリーフレット「インボイス制度に関する令和8年度税制改正について」の表でも、個人事業者は令和8年分が2割特例、令和9年分・令和10年分が3割特例、令和11年分は「3割特例適用不可」と示されています。法人は、12月決算の例で令和9年12月期から2割特例も3割特例も使えません。
令和8年分の申告は、これまでと同じ2割特例で出せます。ただし基準期間(令和6年)の課税売上高が1,000万円を超えている場合は、2割特例を使えません。
3割特例とは:売上の消費税額の3割を納める
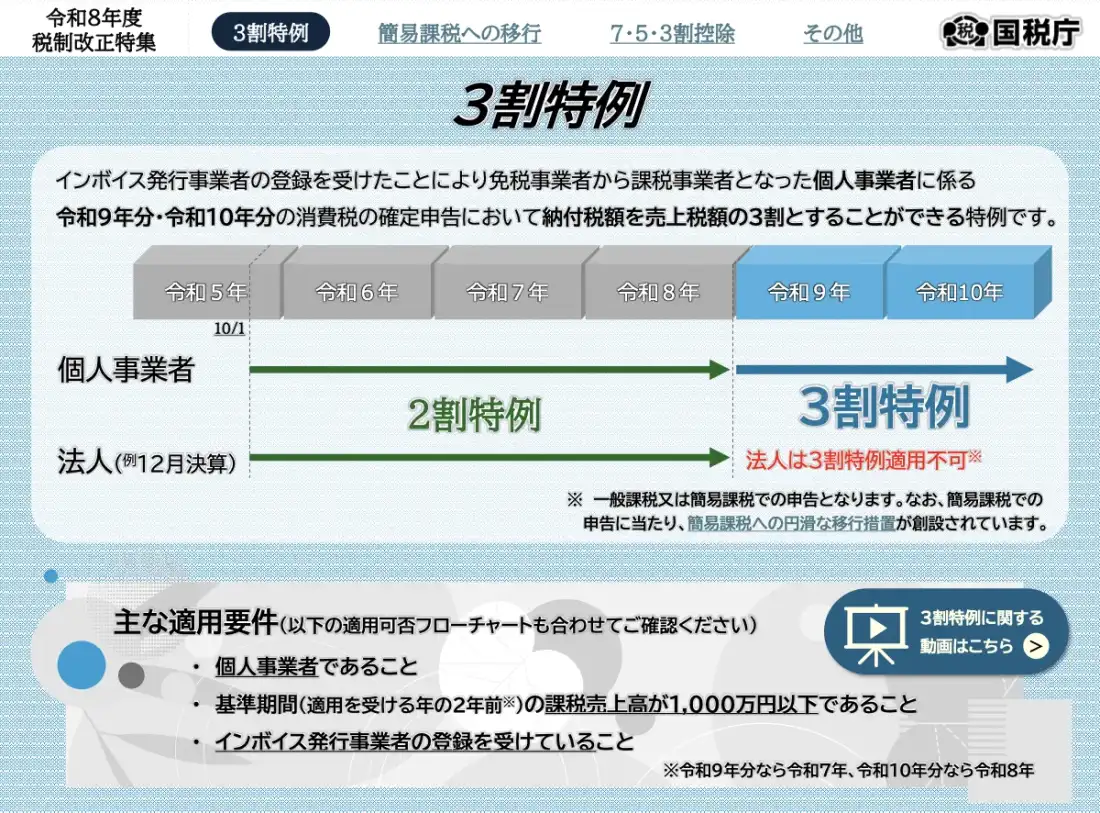
3割特例は、令和8年度の税制改正で設けられた個人事業者向けの経過措置です。国税庁の説明では「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例」です。
計算は、売上の消費税額から、その70%を差し引くだけです。
納付税額 = 売上の消費税額 − 売上の消費税額 × 70% = 売上の消費税額 × 30%
2割特例と同じく、事前の届出は不要で、確定申告書に適用を受ける旨を付記します。仕入れや経費の消費税額を集計する必要がなく、受け取ったインボイスに基づいて計算する必要もありません。
国税庁の令和8年度税制改正特集(印刷用PDF)の3割特例のページ(図1)では、個人事業者は令和8年までが2割特例、令和9年・令和10年が3割特例として並べられ、法人は3割特例を使えないと示されています。
3割特例を使えない年
国税庁が挙げる主な要件は、個人事業者であること、インボイス発行事業者の登録を受けていること、基準期間(2年前)の課税売上高が1,000万円以下であることの3つです。令和9年分なら令和7年、令和10年分なら令和8年の課税売上高で判定します。
インボイスQ&A(問115-2)では、要件を満たしていても次の課税期間は使えないとされています。
| 使えない課税期間 | 内容 |
|---|---|
| 売上が一定以上 | 基準期間の課税売上高が1,000万円超。特定期間(前年1月〜6月)の課税売上高が1,000万円超(給与等の支払額で判定することも可能) |
| 相続 | 相続により免税点制度の適用が制限される課税期間(登録が相続日以前なら使える場合がある) |
| 高額な資産の仕入れ | 一般課税で税抜1,000万円以上の高額特定資産を仕入れたことなどで、免税点制度の適用が制限される課税期間 |
| 課税期間の短縮 | 届出により課税期間を1か月または3か月に短縮している課税期間 |
売上1,000万円以下で、2割特例を使ってきた人の多くはそのまま3割特例の対象になります。令和8年の1月〜6月の課税売上高が1,000万円を超えていると、令和9年分は使えない点だけは確認しておいてください。
令和9年分から選べる3つの計算方法
令和9年分・令和10年分は、3割特例を含む3つの方法から選びます。
| 3割特例 | 簡易課税 | 本則課税(一般課税) | |
|---|---|---|---|
| 納付税額 | 売上の消費税額 × 30% | 売上の消費税額 −(売上の消費税額 × みなし仕入率) | 売上の消費税額 − 仕入れ・経費の消費税額 |
| 事前の届出 | 不要(申告書に付記) | 簡易課税制度選択届出書が必要 | 不要 |
| 受け取ったインボイスの保存 | 計算には不要 | 計算には不要 | 必要 |
| 続ける義務 | なし(年ごとに選べる) | 2年間は続ける | なし |
| 還付 | 通常は生じない | 通常は生じない | 仕入れが多ければ生じる |
| 使える年 | 令和9年分・令和10年分のみ | 基準期間の課税売上高5,000万円以下 | いつでも |
3割特例は、簡易課税でみなし仕入率70%を使うのと同じ計算です。そのため、自分の業種のみなし仕入率が70%より高いか低いかで、3割特例と簡易課税のどちらが有利かが決まります。
業種別の納付税額:税抜売上600万円で計算
税抜の課税売上高600万円(税込660万円、売上はすべて税率10%)の個人事業主で、3つの方法と、終わる2割特例を比べます。売上の消費税額は60万円です(国税46.8万円と地方消費税13.2万円の合計)。
| 計算方法 | 控除する割合 | 納付税額(国税+地方) |
|---|---|---|
| 2割特例(令和8年分まで) | 80% | 12万円 |
| 3割特例(令和9年分・令和10年分) | 70% | 18万円 |
| 簡易課税 第1種事業(卸売業) | 90% | 6万円 |
| 簡易課税 第2種事業(小売業など) | 80% | 12万円 |
| 簡易課税 第3種事業(製造業・建設業など) | 70% | 18万円 |
| 簡易課税 第4種事業(飲食店業など) | 60% | 24万円 |
| 簡易課税 第5種事業(サービス業など) | 50% | 30万円 |
| 簡易課税 第6種事業(不動産業) | 40% | 36万円 |
2割特例から3割特例に変わるだけで、この例では年6万円増えます。サービス業(第5種)で簡易課税を選ぶと30万円なので、令和9年分・令和10年分は3割特例のほうが12万円少なくなります。
本則課税で3割特例より少なくなるのは、仕入れ・経費の消費税額が売上の消費税額の70%を超えるときです。この例では、インボイスのある課税仕入れが税抜420万円を超える場合に限られます。外注費や仕入れが売上の大半を占める事業でなければ、3割特例か簡易課税のほうが少なくなります。
上の表の納付税額を、3割特例の18万円と比べて並べると次のとおりです。
業種別:令和9年分から何を選ぶか
サービス業など(第4種〜第6種):令和10年分までは3割特例
みなし仕入率が60%以下の業種は、令和9年分・令和10年分は3割特例が最も少なくなります。届出は要りません。
考えるのは令和11年分からです。3割特例がなくなるので、簡易課税と本則課税のどちらかを選びます。令和10年分で3割特例を使っていれば、令和11年分の申告期限(2030年4月1日)までに簡易課税制度選択届出書を出せば、令和11年分から簡易課税にできます。令和11年が終わってから、実際の数字で簡易課税と本則課税を比べて決められるということです。
卸売業・小売業(第1種・第2種):簡易課税が有利
国税庁のインボイスQ&A(問117-3)は、まさに「2割特例で申告してきた小売業の個人事業者が令和9年以降どうするか」という問いに答えています。回答は、小売業なら簡易課税で80%のみなし仕入率が使えるので、3割特例より納付税額が少なくなると考えられる、というものです。
令和8年分で2割特例を使った人は、令和9年分の確定申告期限(2028年3月31日)までに簡易課税制度選択届出書を出せば、令和9年分から簡易課税にできます。ただし簡易課税は、いったん始めると2年間はやめられません。
卸売業(90%)は、令和8年分でも2割特例(実質80%)より簡易課税のほうが少なくなります。令和7年分で2割特例を使っていれば、令和8年分の確定申告期限(2027年3月31日)までに届出書を出すことで令和8年分から簡易課税にできると、国税庁のインボイスQ&A(問117)で例示されています。
製造業・建設業など(第3種):どちらでも同額
みなし仕入率70%なので、3割特例と簡易課税の納付税額は同じです。3割特例は届出が要らず、2年間続ける縛りもないので、令和9年分・令和10年分は3割特例にしておき、令和11年分から簡易課税にするなら上と同じく2030年4月1日までに届け出る形にできます。
設備投資などで仕入れが多い年がある:本則課税
一般課税(本則課税)であれば、仕入れの消費税額が売上の消費税額を上回ると還付を受けられます。簡易課税と3割特例では、通常、還付は生じません。高額の機材の購入などを予定している年は、本則課税と比べてから決めてください。簡易課税を選んでいると2年間は本則課税に戻れないので、届出を出す前に見込みを立てておく必要があります。
届出と期限の早見表
| やりたいこと | 必要な手続き | 期限 |
|---|---|---|
| 令和8年分を2割特例で申告 | 届出不要。申告書に付記 | 2027年3月31日(申告期限) |
| 令和9年分・令和10年分を3割特例で申告 | 届出不要。申告書に付記 | 各年分の申告期限 |
| 令和9年分から簡易課税(令和8年分は2割特例) | 簡易課税制度選択届出書 | 2028年3月31日 |
| 令和11年分から簡易課税(令和10年分は3割特例) | 簡易課税制度選択届出書 | 2030年4月1日 |
| 上記以外で簡易課税を始める | 簡易課税制度選択届出書 | 適用したい年の前年12月31日 |
本則課税を選ぶ場合に準備すること
本則課税では、仕入れ・経費の消費税額を差し引くために、受け取ったインボイスと帳簿の保存が必要になります。
免税事業者などインボイス発行事業者以外からの仕入れは、一定割合を控除できる経過措置があります。令和8年度の改正で期限が2年延び、控除できる割合が次のように見直されました。
| 仕入れの時期 | 控除できる割合 |
|---|---|
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月以降 | 0% |
同じ1者(インボイス発行事業者以外)からの課税仕入れが年1億円を超える場合、超えた部分にはこの経過措置は使えません。海外のAIツールなど、インボイスの有無が分かりにくい支払いの扱いはAIツールの経費とインボイスで整理しています。3割特例と簡易課税では、仕入れのインボイスの有無で納付税額は変わりません。
会計ソフトでの設定場所
消費税の計算方法は、会計ソフトの設定で切り替えます。各社のヘルプで確認できた設定場所は次のとおりです。
| ソフト | 計算方法を選ぶ場所 | 補足 |
|---|---|---|
| freee会計 | 手順はヘルプ「freee会計で消費税申告を行う(消費税申告ライト)」で案内 | 消費税申告はスタンダード(年23,760円・税抜)以上 |
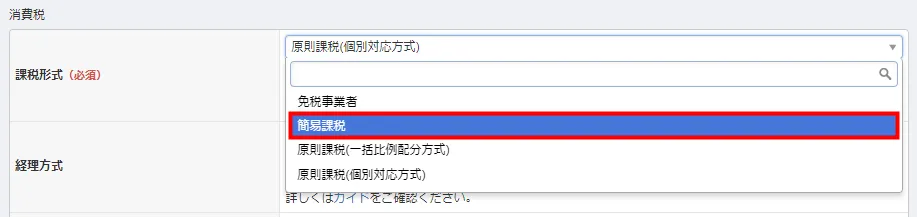
| マネーフォワード クラウド確定申告 | 「各種設定」→「事業者」→「課税形式」 | 免税事業者・簡易課税・原則課税(一括比例配分方式/個別対応方式)から選ぶ。2割特例を使う場合もここで課税形式を選んだうえで申告書を作る |
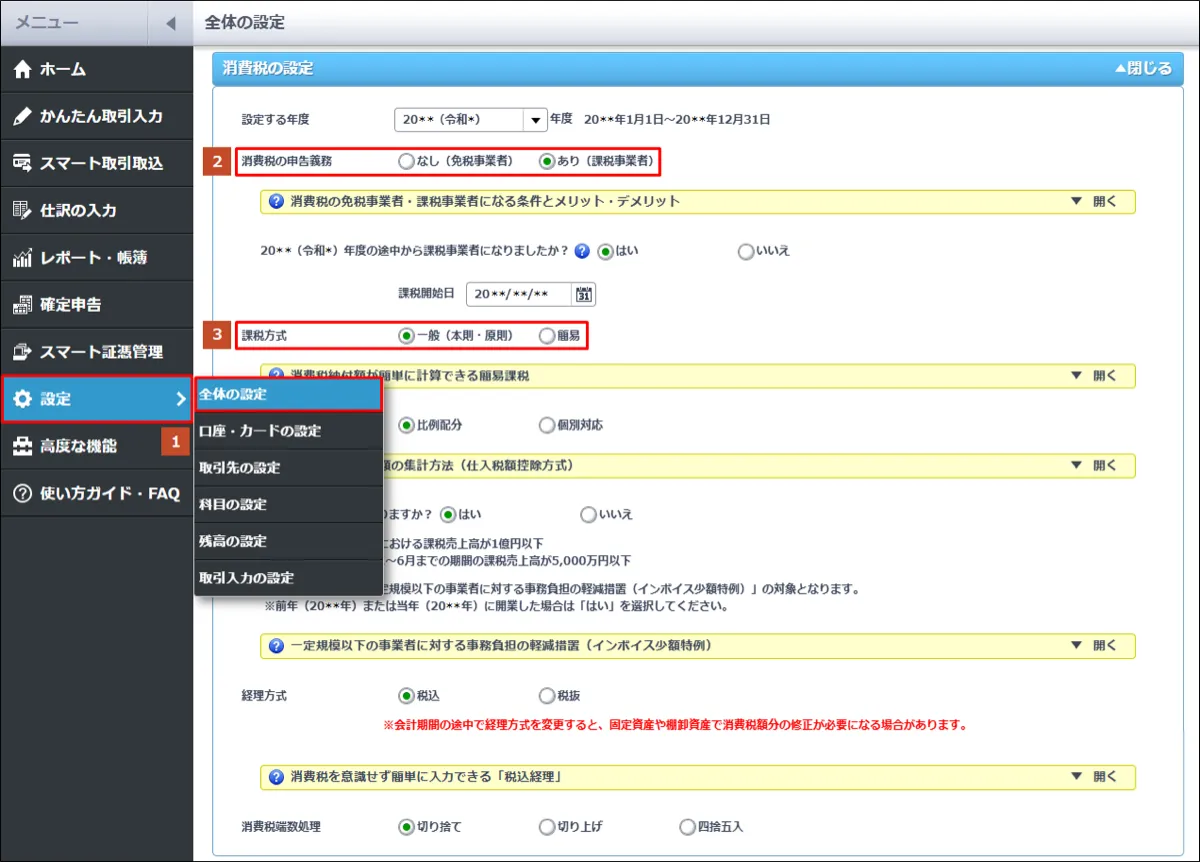
| やよいの青色申告 オンライン | 「設定」→「全体の設定」→「消費税の設定」 | 「消費税の申告義務」で「あり(課税事業者)」、「課税方式」を選ぶ。2割特例のヘルプでは課税方式は「一般(本則・原則)」を選ぶよう案内 |
図2はマネーフォワード クラウド確定申告のヘルプに載っている「課税形式」の選択欄、図3はやよいの青色申告 オンラインのヘルプに載っている「消費税の設定」の画面です。
ソフトをこれから選ぶ、または乗り換える人は、消費税申告に対応するプランの料金も含めてひとり社長の会計ソフトおすすめ3選で比べています。所得税の確定申告をfreeeで進める手順はfreeeで確定申告するやり方にまとめています。
令和8年分の申告までにやること
- 令和6年の課税売上高が1,000万円以下か確認する。超えていれば令和8年分は2割特例を使えない
- 令和8年分は2割特例で申告する。申告書に付記し、2027年3月31日までに申告・納付する
- 自分の事業区分とみなし仕入率を確認する。70%未満なら令和9年分は3割特例、80%以上なら簡易課税が有利
- 簡易課税にするなら2028年3月31日までに届出書を出す。3割特例にするなら届出は不要
- 令和8年1月〜6月の課税売上高を見ておく。1,000万円を超えていると令和9年分は3割特例を使えない
制度の要点
| 項目 | 内容 |
|---|---|
| 2割特例の終わり | 令和8年9月30日までの日を含む課税期間まで。個人は令和8年分の申告が最後 |
| 3割特例 | インボイス登録で免税事業者から課税事業者になった個人事業者の令和9年分・令和10年分。納付税額は売上の消費税額の3割。届出不要、申告書に付記 |
| 3割特例を使えない主な年 | 基準期間または特定期間の課税売上高が1,000万円超、課税期間を短縮している年など。法人は対象外 |
| 簡易課税の届出期限(原則) | 適用したい年の前年12月31日まで |
| 簡易課税の届出期限(特例) | 2割特例・3割特例を使った年の翌年分は、その年分の申告期限まで |
| 簡易課税の条件 | 基準期間の課税売上高5,000万円以下。始めたら2年間は継続 |
| 個人の消費税の申告期限 | 翌年3月31日(土日なら翌月曜日) |
 消費税申告はスタンダード以上
★★★★★ 4.5
口座やカードの明細を取り込んで記帳し、所得税と消費税の申告書を作れます。消費税の申告書を作るにはスタンダード(年23,760円・税抜、月払いは2,980円)以上が必要です。
\記帳から消費税の申告書まで1つのソフトで/
freeeを無料で試す
よくある質問
2割特例は個人事業主はいつまで使えますか?
令和8年分(2026年1月〜12月)の消費税申告までです。2割特例は令和8年9月30日までの日を含む課税期間で終わるため、個人事業者は令和8年分が最後になります。令和8年分の消費税の申告期限は2027年3月31日(水)です。
2割特例が終わったら、次は何で申告すればいいですか?
令和9年分と令和10年分は、インボイス登録で免税事業者から課税事業者になった個人事業者なら、納付税額を売上の消費税額の3割とする3割特例を使えます。ほかに簡易課税と本則課税(一般課税)も選べます。卸売業・小売業のように簡易課税のみなし仕入率が80%以上の業種は、3割特例より簡易課税のほうが納付税額は少なくなります。
3割特例を使うのに届出は必要ですか?
不要です。2割特例と同じく、確定申告書に3割特例の適用を受ける旨を付記するだけで使えます。基準期間(2年前)の課税売上高が1,000万円を超える年、課税期間を短縮している年などは使えません。
簡易課税制度選択届出書はいつまでに出せばいいですか?
原則は、簡易課税を使いたい年の前年12月31日までです。ただし2割特例か3割特例を使った年の翌年から簡易課税にする場合は、その翌年分の確定申告期限までに出せばその年から使えます。令和8年分で2割特例を使い、令和9年分から簡易課税にするなら、期限は2028年3月31日です。
法人成りしても3割特例は使えますか?
使えません。3割特例は個人事業者だけが対象で、法人は対象外です。国税庁のリーフレットでは、12月決算の法人は令和9年12月期から2割特例も3割特例も使えないと示されています。


