電子帳簿保存法、個人事業主は何をすればいい?メールのPDF・ネット通販の領収書の保存方法【2026】
本ページには広告(アフィリエイトプログラム)が含まれます。
取引先からメールでPDFの請求書が届く、ネット通販で買った備品の領収書はサイトのマイページで見る、クラウドサービスの利用料は管理画面に請求書が出る。こうした受け取り方はすべて、電子帳簿保存法の電子取引にあたります。個人事業主・ひとり社長でも、受け取ったデータはデータのまま保存する必要があります。
この記事では、国税庁のパンフレットで確認できる範囲で、最低限やることを順に並べます。発行した請求書の控えの保存は無料の請求書作成ツール比較で扱っているので、ここでは受け取った側を中心にします。
結論
2年前の売上高が5,000万円以下の個人事業主なら、最低限は次の4つです。
- 受け取ったPDFやダウンロードした領収書を消さずに1つのフォルダに保存する(印刷した紙だけを残すのは不可)
- 国税庁のサンプルを使って事務処理規程を1枚作り、そのとおりに運用する
- 税務調査でデータのダウンロードの求めに応じられるようにしておく。これで日付・金額・取引先での検索機能は不要になる
- パソコンとディスプレイ・プリンタ等で、保存したデータを表示・印刷できるようにしておく
会計ソフトの保存機能を使えば改ざん防止と検索の部分は任せられますが、データをソフトに入れる作業は自分で行います。
電子取引にあたるもの・あたらないもの
国税庁のパンフレットでは、保存が必要なのは「書面でやりとりしていた場合に保存が必要な書類(注文書・契約書・送り状・領収書・見積書・請求書など)に相当する電子取引データ」とされています。対象は申告所得税・法人税に関して帳簿書類の保存義務があるすべての人で、青色申告か白色申告かは関係ありません。
ペルソナに多い受け取り方を当てはめると、次のとおりです。
| 受け取り方 | 電子取引か | 保存するもの |
|---|---|---|
| 取引先からメールでPDFの請求書が届いた | ○ | 添付のPDF |
| メール本文に請求金額や取引内容が書いてある | ○ | メール本文(請求書に相当する情報がある場合) |
| ネット通販で買い、領収書がサイト上でだけ表示される | ○ | 表示された領収書をPDFかスクリーンショットで保存 |
| クラウドサービスの利用料の請求書を管理画面からダウンロードする | ○ | ダウンロードしたPDF |
| 店頭で紙のレシートを受け取った | × | 紙のまま保存(スキャンするかは任意) |
| 紙の請求書が郵送で届いた | × | 紙のまま保存(同上) |
メール本文と、サイト上でだけ表示される領収書の扱いは、国税庁のパンフレットに例として載っています。後者はPDFやスクリーンショットによる保存も可とされています。
送った側も対象です。PDFの請求書をメールで送った場合、送ったPDFも電子取引データとして保存します。発行側のやり方は請求書ツールの記事の電子帳簿保存法の節にまとめています。
AIツールやSaaSの請求書を管理画面からダウンロードしたり、メールで受け取ったりしている場合も電子取引です。経費としての扱い(勘定科目、海外サービスの消費税)はAIツール・SaaSの月額は経費になる?で整理しています。
紙に印刷して保存するのはもうダメか
印刷すること自体は禁止されていません。だめなのは、印刷したあとにデータを消して紙だけを残すことです。| 期間 | 扱い |
|---|---|
| 令和5年12月31日までの電子取引 | 電子データをプリントアウトして保存し、税務調査等で提示・提出できるようにしていれば可(宥恕措置) |
| 令和6年1月1日以後の電子取引 | 電子取引データを消さずに保存する必要がある。宥恕措置は令和5年12月31日で廃止 |
国税庁のパンフレットは「電子取引データが原本ですので、これをそのまま保存してください」と書いています。2024年分以降は、紙は原本の代わりになりません。
ただし、紙での整理が無駄になるわけではありません。電子取引データをプリントアウトして日付及び取引先ごとに整理している人は、税務調査で電子取引データのダウンロードの求めに応じられるようにしていれば、検索機能の要件が不要になります(次の節)。売上高の基準とは別の条件なので、紙で綴じる習慣がある人はこちらでも満たせます。
保存のルールは3つ
令和6年11月の国税庁パンフレット「電子取引データを適切に保存できていますか?」では、原則的なルールが3つに整理されています。パンフレットの表面に、①〜③が1枚にまとまっています。
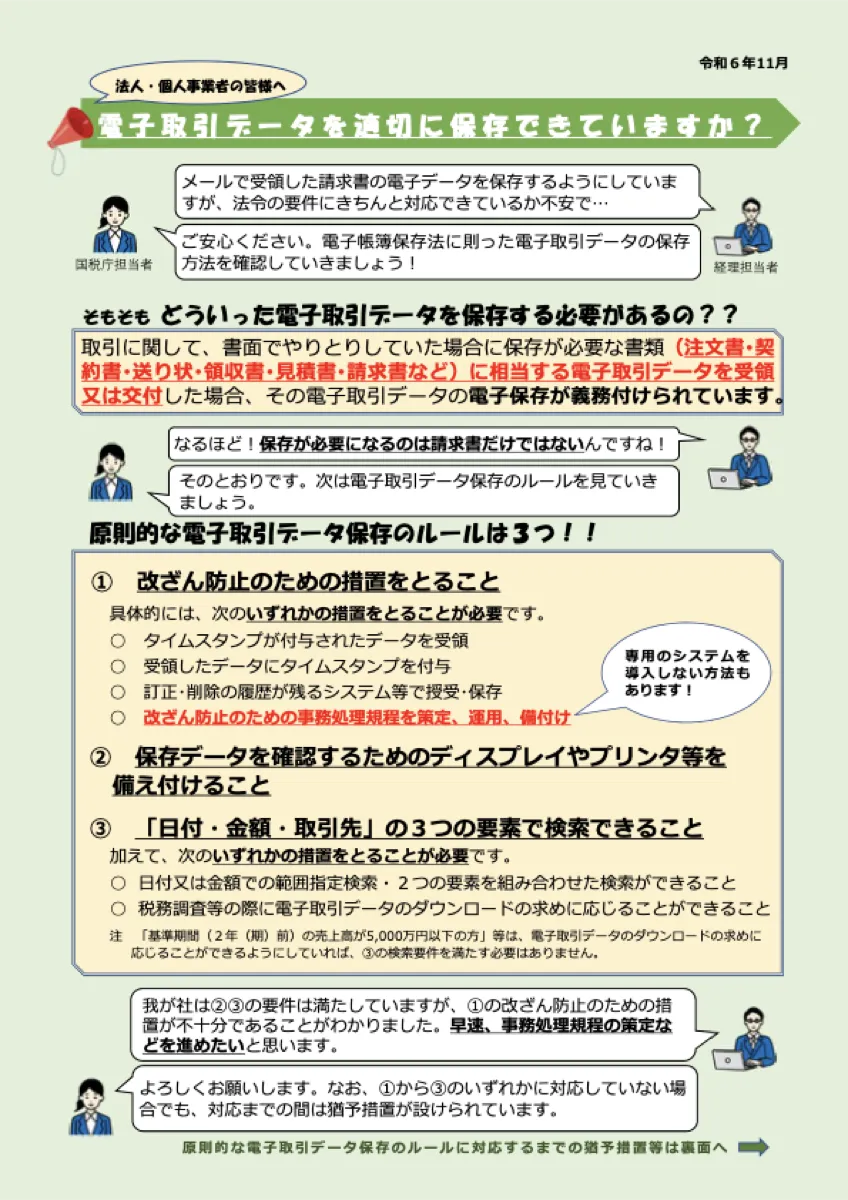
内容を表にすると次のとおりです。
| ルール | 原則 | 最低限の満たし方 |
|---|---|---|
| ① 改ざん防止の措置 | 次の4つのいずれか:タイムスタンプが付いたデータを受け取る/受け取ったデータにタイムスタンプを付ける/訂正・削除の履歴が残るシステム等で受け取り・保存する/改ざん防止のための事務処理規程を定めて運用し、備え付ける | 事務処理規程を定めて守る |
| ② ディスプレイやプリンタ等の備付け | 保存したデータを画面に表示し、印刷できるようにする | 仕事で使っているパソコンとプリンタ等 |
| ③ 「日付・金額・取引先」で検索できること | 加えて「日付又は金額の範囲指定・2つの要素の組み合わせで検索できる」か「ダウンロードの求めに応じられる」のどちらか | 売上高5,000万円以下なら、ダウンロードの求めに応じられれば検索要件自体が不要 |
① 改ざん防止:事務処理規程を作って守る
タイムスタンプも履歴が残るシステムも使わない場合は、事務処理規程で満たします。国税庁は「システム費用等をかけずに導入できる」方法として、事務処理規程のサンプルをWordファイルで公開しています。サンプルは法人用と個人事業者用に分かれているので、個人事業者用を使います。
規程は作るだけでなく、パンフレットの言葉では「ルールを決めて守っていただくこと」が条件です。サンプルを自分の事業名や日付に合わせて直し、ひとりの事業でも書いたとおりに運用します。
③ 検索:要件が不要になる2つの条件
日付・金額・取引先での検索機能は、次のどちらかにあてはまり、かつ税務調査等の際に電子取引データの「ダウンロードの求め」に応じられるようにしていれば不要です。
| 条件 | 内容 |
|---|---|
| 売上高 | 2年前の売上高が5,000万円以下 |
| 紙での整理 | 電子取引データをプリントアウトして、日付及び取引先ごとに整理している |
個人事業者の「2年前」は暦年で数えます。2026年の取引なら2024年の売上高を見ます。
この2つは令和6年1月以後の電子取引の基準です。令和3年11月発行の国税庁パンフレット(令和4年1月以降用)には「1,000万円以下」と書かれていますが、これは改正前の基準です。
会計ソフトを使わずに済ませる手順
売上高5,000万円以下で、パソコンのフォルダに保存していく場合の手順です。
- 保存用のフォルダを1つ作る(例:「電子取引_2026」)。年ごとに分けると、保存期間の管理がしやすい
- 国税庁のサンプルから個人事業者用の事務処理規程をダウンロードし、名前や日付を入れて保存する
- PDFの請求書が届いたら、規則的なファイル名に変えてフォルダに入れる
- 通販サイトで表示されるだけの領収書は、PDFかスクリーンショットにしてフォルダに入れる
- メール本文に請求内容がある場合は、メールをファイルとして保存する
- 保存したファイルは消さない・書き換えない
ファイル名の付け方
国税庁は、検索機能を確保する簡易な方法として「規則性をもったファイル名(日付・金額・取引先の順番で表記)」を挙げ、次の例を載せています。
- 20240331_110000_(株)霞商店.pdf
- 20240210_330000_国税工務店(株).msg
日付は8桁、金額は数字だけ、区切りはアンダースコアです。検索要件が不要な人でも、この形にそろえておけば、税務調査で特定の取引を求められたときにフォルダの検索で探せます。
| 受け取ったもの | ファイル名の例 |
|---|---|
| 取引先からのPDF請求書 | 20261031_55000_取引先名.pdf |
| 通販サイトの領収書(スクリーンショット) | 20261015_12800_通販サイト名.png |
| クラウドサービスの請求書 | 20261101_3300_サービス名.pdf |
金額は請求書・領収書に書かれている金額を入れます。
索引簿を作る方法もある
ファイル名を変える代わりに、表計算ソフトで索引簿(連番・日付・金額・取引先・備考の一覧)を作り、ファイルと対応させる方法も国税庁のパンフレットに載っています。国税庁のサンプルのページには、索引簿の作成例のExcelファイルもあります。件数が少ないうちはファイル名で足ります。
間に合わないときの猶予措置
原則のルールに対応できていない場合でも、次の(1)と(2)の両方を満たせば、電子取引データを保存しておくだけで足ります。
| 条件 | 内容 |
|---|---|
| (1) 相当の理由 | ルールに従って保存できなかったことについて、所轄税務署長が相当の理由があると認める場合。事前届出は不要。「人手不足」「システム整備の資金不足」「システム整備が間に合わない」なども相当の理由として認められる |
| (2) 税務調査への対応 | 税務調査の際に、電子取引データのダウンロードの求めと、データをプリントアウトした書面の提示・提出の求めの両方に応じられる |
この場合も、データそのものは消さずに残すことが前提です。猶予措置は「印刷して紙だけ」に戻す仕組みではありません。
会計ソフトに任せられるのはどこまでか
会計ソフトの証憑保存機能に入れると、①改ざん防止と③検索をソフト側で満たせる場合があります。市販ソフトが要件を満たしているかは、公益社団法人日本文書情報マネジメント協会(JIIMA)の電子取引ソフト法的要件認証で確認できます。国税庁のパンフレットもこの認証制度を案内しています。
| freee会計 | マネーフォワード クラウド確定申告 | やよいの青色申告 オンライン | |
|---|---|---|---|
| 保存する場所 | ファイルボックス | 証憑添付からクラウドBoxに連携 | スマート証憑管理 |
| JIIMA電子取引ソフト認証 | ○(freee会計) | ○(クラウド会計・クラウド確定申告) | ○(スマート証憑管理) |
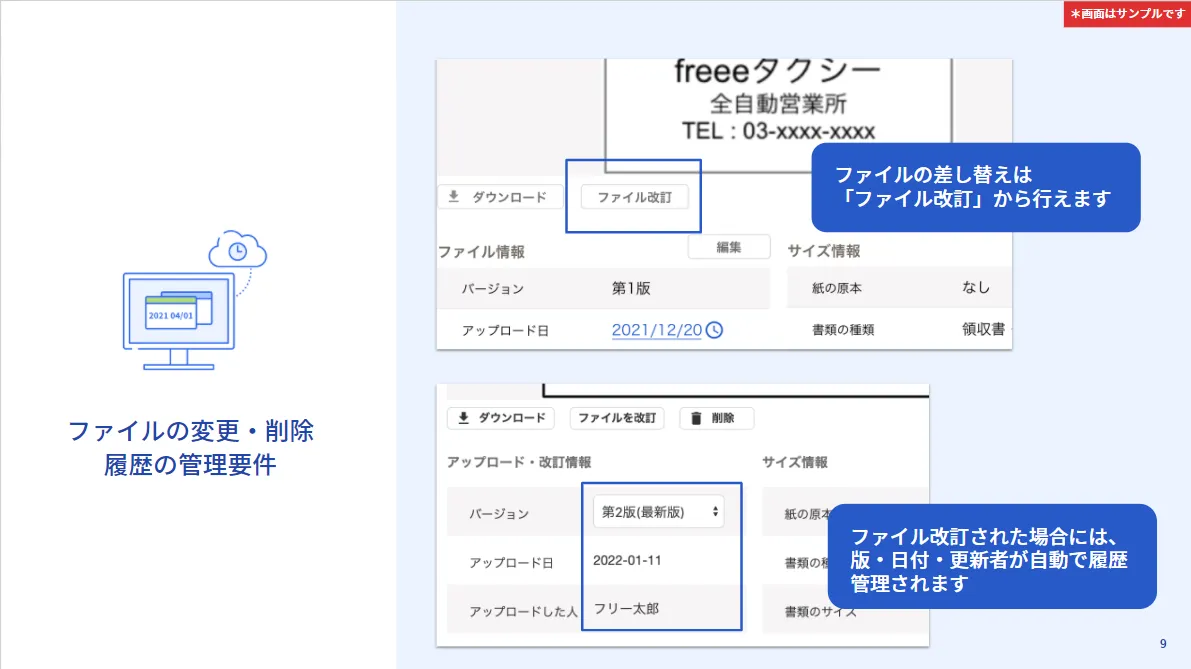
| 改ざん防止の方法(公式の案内) | 訂正・削除の履歴を記録。タイムスタンプの付与機能はない | タイムスタンプを付与して保存 | 訂正削除の履歴を確認できる。手動アップロードの場合は事務処理規程の整備が必要 |
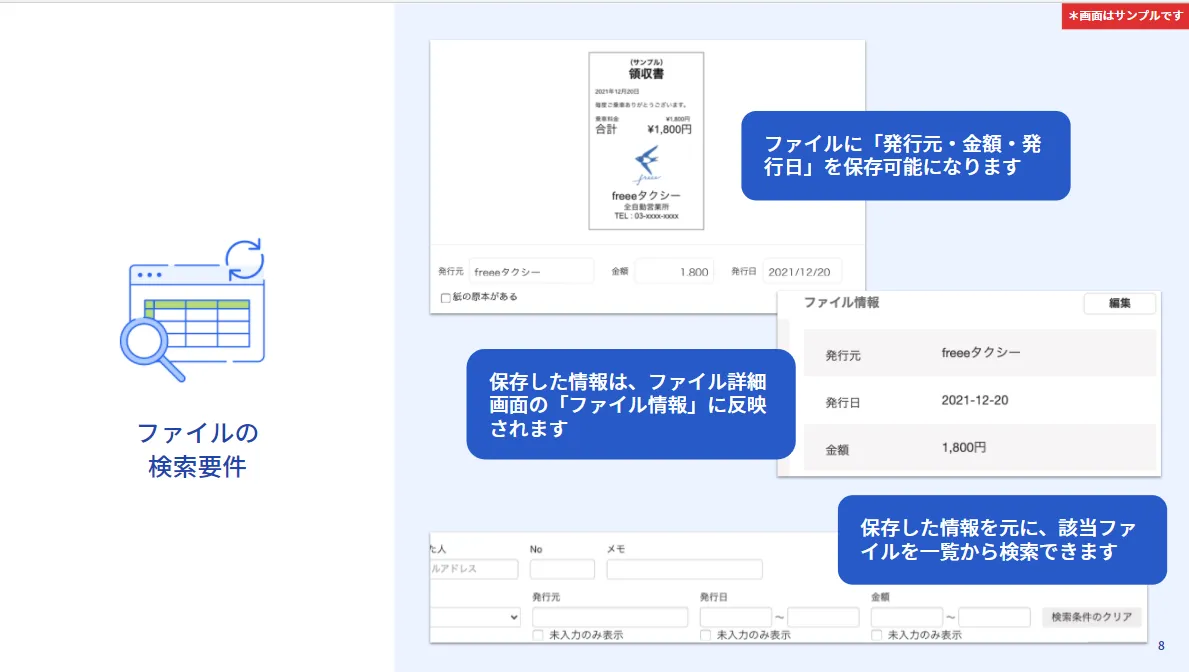
| 検索(公式の案内) | 発行元・発行日・金額で絞り込み | 仕訳の摘要に取引先名を入れるか、仕訳に取引先を設定する | 電子帳簿保存法の検索要件に対応 |
| 使える条件 | 全プラン。スターターは料金表の「レシートの撮影・アップロード」が月5枚まで | 有償契約で利用中の場合のみ | 無料体験プランを含む全プランで無償 |
JIIMA認証の有無は、2026年11月4日時点のJIIMAの「電子取引ソフト法的要件認証製品一覧」で確認しました。
表のfreeeの「検索」と「改ざん防止」がどんな画面かは、freeeがファイルボックスの電子帳簿保存法への対応を発表した2022年1月のプレスリリースに画面例が載っています。どちらもサンプルの画面です。
ソフトに任せられないこと
- データをソフトに入れる作業。メールのPDFや通販サイトの領収書を、自分でアップロードするか、連携機能で取り込む
- ソフトの外にあるデータ。メール本文に請求内容がある場合など、ソフトに入れていないものは自分で保存する
- 弥生のように、手動でアップロードしたものは事務処理規程が必要と案内しているソフトもある。規程は1枚作っておくと、どのソフトを使っていても困らない
freeeのスターターを使っていて、受け取るPDFが毎月5件を超える場合、ファイルボックスへのアップロードがこの上限に含まれるかは、契約前にfreeeの料金表とヘルプで確認してください。
会計ソフト自体をまだ決めていない人は、ひとり社長の会計ソフトおすすめ3選で3社を比べています。お金をかけずに済ませたいなら無料の会計ソフトおすすめも参考になります。
電子取引・スキャナ保存・優良な電子帳簿の違い
電子帳簿保存法には3つの区分があり、義務なのは電子取引データの保存だけです。
| 区分 | 対象 | 義務か | ひとり事業での位置づけ |
|---|---|---|---|
| 電子取引データの保存 | メール・ダウンロード・クラウドなど電子で受け取った・送った請求書や領収書 | 義務(帳簿書類の保存義務がある人全員) | この記事の対象。データのまま保存する |
| スキャナ保存 | 紙で受け取った・作成した書類をスキャナやスマホで読み取ったデータ | 任意(「保存することができます」) | 紙のレシートをデータで残したい人だけ。ルールが細かく、国税庁も対応ソフトの使用が一般的としている |
| 電子帳簿等保存 | パソコンで作成した帳簿・書類 | 任意(「データのまま保存することができます」) | 仕訳帳・総勘定元帳を優良な電子帳簿の要件で保存すると、青色申告特別控除65万円の要件の1つになる |
紙で受け取ったレシートは、スキャンしなくても紙のまま保存すれば足ります。優良な電子帳簿と65万円控除の関係は青色申告65万円控除の条件で、freee・マネーフォワード・弥生の設定場所まで扱っています。
保存期間
保存期間は紙で受け取った場合と同じです。国税庁のタックスアンサー(No.2070)による、青色申告の個人事業者の書類の保存期間は次のとおりです。
| 書類 | 保存期間 |
|---|---|
| 領収証・預金通帳などの現金預金取引等関係書類 | 7年(前々年分の事業所得と不動産所得の金額が300万円以下なら5年) |
| 請求書・見積書・契約書・納品書・送り状など、それ以外の書類 | 5年 |
| 消費税の課税事業者が仕入税額控除の要件として保存する請求書等 | 上の区分にかかわらず7年 |
保存を会計ソフトに寄せるなら
受け取ったPDFを記帳と同じサービスで保存したい場合の候補です。上の表の「使える条件」が、自分の契約するプランで満たせるかを先に確認してください。
よくある質問
個人事業主も電子帳簿保存法の電子取引データの保存は必要ですか?
必要です。国税庁のパンフレットでは、申告所得税・法人税に関して帳簿書類の保存義務があるすべての人が対象とされています。青色申告・白色申告の区別はありません。メールで受け取ったPDFの請求書や、通販サイトで表示される領収書などが対象です。
メールで届いた請求書を印刷して紙で保存するだけではだめですか?
紙だけを残してデータを消す方法は、令和6年1月以降は認められていません。データを消さずに保存したうえで、印刷した紙を日付・取引先ごとに整理しておくことはできます。その場合、税務調査でデータのダウンロードの求めに応じられるようにしておけば、検索機能を用意する必要はありません。
売上が少なければ何もしなくてよいですか?
何もしなくてよいわけではありません。2年前の売上高が5,000万円以下で、税務調査でデータのダウンロードの求めに応じられるようにしている場合に不要になるのは、日付・金額・取引先での検索機能だけです。データを消さずに保存すること、改ざん防止の措置(事務処理規程でも可)、ディスプレイ・プリンタ等の備付けは必要です。
事務処理規程は自分で作る必要がありますか?
国税庁がWordのサンプルを公開していて、個人事業者用もあります。タイムスタンプ付きで受け取る、受け取ったデータにタイムスタンプを付ける、訂正・削除の履歴が残るシステムで受け取り・保存する、のいずれかで改ざん防止をしている場合は事務処理規程は要りませんが、どれもしていないなら規程を定めて守る方法をとります。
会計ソフトにアップロードすれば要件を満たせますか?
保存先が電子取引の要件に対応した機能なら、改ざん防止や検索の部分をソフトに任せられます。freee会計、マネーフォワード クラウド確定申告、弥生のスマート証憑管理は、JIIMAの電子取引ソフト法的要件認証の一覧に載っています。ただし受け取ったデータをソフトに入れる作業は自分で行う必要があり、マネーフォワードの証憑添付は有償契約が条件、弥生は手動アップロードの場合に事務処理規程の整備が必要と案内しています。
保存期間は何年ですか?
紙で受け取った場合と同じです。青色申告の個人事業者なら、領収証などの現金預金取引等関係書類は7年(前々年分の事業所得と不動産所得の合計が300万円以下なら5年)、請求書・見積書・契約書などそれ以外の書類は5年です。消費税の課税事業者が仕入税額控除のために保存する請求書等は7年です。


