フリーランスの法人化は年収いくらから?社会保険料と均等割まで入れた手取り試算【2026】
本ページには広告(アフィリエイトプログラム)が含まれます。
「所得が800万円を超えたら法人化」といった目安はよく見かけますが、税率の表だけで判断すると、法人化したあとに増える社会保険料と赤字でもかかる均等割が抜け落ちます。この記事は、個人のままの場合と法人化した場合の手取りを、前提を明記したうえで計算過程ごと並べます。会社の形(合同会社か株式会社か)は合同会社と株式会社どっちがいい?、設立サービスの選び方はfreee会社設立 vs マネーフォワード クラウド会社設立に分けています。
結論
利益を全額役員報酬で受け取るなら、利益約419万円・694万円・900万円のどのケースでも、個人のままのほうが現金の手取りは年13万〜28万円多いというのが、この記事の前提での試算結果です。
- 法人化で税金(所得税・住民税・事業税)は減る。利益694万円のケースで年約77万円
- その代わり健康保険・厚生年金の保険料が増える。同じケースで年約82万円。加えて均等割が年7万円
- 増える保険料のほとんどは厚生年金で、将来の年金として戻る部分。現金の手取りだけで比べるか、年金も含めて比べるかで結論が変わる
- 法人化が手取りで有利になりやすいのは、役員報酬を超える利益を会社に残す場合と、インボイス登録が不要な取引で消費税の免税を使える場合
法人化で変わるお金の一覧
先に、個人事業と法人で何が入れ替わるかを並べます。
| 項目 | 個人事業のまま | 法人化した後(社長1人) |
|---|---|---|
| 事業の利益にかかる税 | 所得税(5〜45%の累進)・住民税10%・個人事業税(法定業種は多くが5%) | 法人税(800万円以下15%)ほか。利益を全額役員報酬にすれば法人の所得はほぼ0 |
| 自分が受け取るお金 | 事業所得 | 役員報酬(給与所得)。給与所得控除が使える |
| 青色申告特別控除 | 最大65万円 | 個人の控除としては無くなる |
| 健康保険 | 国民健康保険(市区町村ごとに料率が違う) | 健康保険(協会けんぽ等)。会社と本人で折半 |
| 年金 | 国民年金(定額・月17,920円) | 厚生年金(報酬の18.3%を会社と本人で折半) |
| 赤字でもかかる固定費 | ほぼなし | 法人住民税の均等割(標準税率で年7万円) |
| 決算・申告 | 確定申告(自分でもできる) | 法人の決算・申告。税理士に頼むならその報酬 |
| 設立費用 | 開業届のみ(0円) | 合同会社6万円、株式会社16万5,000円+謄本代(電子定款の場合の法定実費) |
社会保険は選べません。日本年金機構の説明では、健康保険・厚生年金の強制適用事業所は「株式会社などの法人の事業所(事業主のみの場合を含む)」です。社長1人の会社でも加入します。
税率:所得税と法人税
個人の所得税(令和8年分)
所得税は課税所得が増えるほど税率が上がる累進課税です。国税庁の速算表は次のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
これに復興特別所得税(所得税額の2.1%)と、住民税の所得割10%(東京都なら都民税4%+区市町村民税6%)が加わります。個人事業税は法定業種が対象で、事業主控除の年290万円を引いた所得に、多くの業種で5%かかります。青色申告特別控除は事業税の計算では引けません。
令和8年分は基礎控除も変わりました。合計所得金額489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。
法人税(資本金1億円以下の普通法人)
| 所得 | 税率 |
|---|---|
| 年800万円以下の部分 | 15% |
| 年800万円を超える部分 | 23.2% |
所得が年10億円を超える事業年度は、800万円以下の部分も17%になります。法人税のほかに地方法人税、法人住民税(法人税割)、法人事業税がかかり、これらの税率は所在地によって違います。
表だけを見ると「個人の33%や40%より法人の15%が安い」となりますが、利益を全額役員報酬で受け取ると法人の所得はほぼ0になり、法人税の15%はほとんど使われません。効いてくるのは役員報酬にかかる給与所得控除と、社会保険料の差です。
役員報酬にすると使える給与所得控除
役員報酬は給与なので、収入から給与所得控除を引いた残りが所得になります。令和8年分・令和9年分の控除額は次のとおりです。
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超360万円以下 | 収入×30%+8万円 |
| 360万円超660万円以下 | 収入×20%+44万円 |
| 660万円超850万円以下 | 収入×10%+110万円 |
| 850万円超 | 195万円(上限) |
役員報酬600万円なら控除は164万円で、所得は436万円になります。個人事業の青色申告特別控除65万円と比べると、控除の額は大きくなります。
社会保険料:法人化で増える分
社長1人の会社では、会社負担分も本人負担分も実質的に自分の事業から出ていきます。協会けんぽ東京支部の令和8年度の料率は次のとおりです。
| 保険料 | 料率 | 負担 |
|---|---|---|
| 健康保険 | 9.85% | 会社と本人で折半 |
| 子ども・子育て支援金(令和8年4月分から) | 0.23% | 会社と本人で折半 |
| 介護保険(40〜64歳のみ) | 1.62% | 会社と本人で折半 |
| 厚生年金 | 18.3% | 会社と本人で折半 |
| 子ども・子育て拠出金 | 0.36% | 会社のみ |
39歳以下なら、標準報酬月額に対して会社と本人の合計で28.74%(9.85+0.23+18.3+0.36)です。厚生年金の標準報酬月額は65万円が上限で、それを超える報酬には厚生年金の保険料がかかりません。この上限は法改正で2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へ段階的に上がります(厚生労働省)。
個人事業のままなら、国民年金は令和8年度で月17,920円(年215,040円)の定額、国民健康保険は前年の所得をもとに市区町村ごとの料率で計算されます。
設立費用と毎年の固定費
| 費目 | 金額 | 頻度 |
|---|---|---|
| 設立の法定実費(合同会社・電子定款) | 6万円 | 1回 |
| 設立の法定実費(株式会社・電子定款・資本金100万円未満などの条件) | 16万5,000円+謄本代 | 1回 |
| 法人住民税の均等割(資本金等1,000万円以下・従業者50人以下) | 標準税率で年7万円(道府県民税2万円+市町村民税5万円) | 毎年 |
| 法人の決算・申告 | 税理士に頼むならその報酬 | 毎年 |
均等割は利益が0でも赤字でもかかります。市町村民税は標準税率の1.2倍まで上乗せできるので、所在地によっては7万円を超えます。
税理士報酬は依頼範囲と事務所で大きく違うため、この記事では金額を置いていません。後の試算の「差額」から、見積もりを取った税理士報酬を引いて判断してください。合同会社と株式会社の設立費用の内訳は合同会社と株式会社の比較で詳しく扱っています。
手取りの試算:個人のまま vs 法人化
前提
- 住所は東京都目黒区、単身・扶養なし、39歳以下(介護保険料なし)
- 個人事業は青色申告65万円控除、事業は個人事業税5%の法定業種。所得控除は基礎控除と社会保険料控除だけ
- 法人は合同会社・資本金100万円未満。役員報酬を全額受け取り、会社に利益を残さない(法人の所得0、法人税0、均等割7万円)
- 法人側の「会社に必要な利益」=役員報酬+会社負担の社会保険料+均等割。個人側は同じ金額を青色申告特別控除前の利益として比べる
- 毎年同じ利益が続く状態。国民健康保険料は目黒区の令和8年度の料率、住民税は所得割10%+均等割5,000円(森林環境税を含む)・基礎控除43万円で計算
住民税の調整控除、事業税を翌年の経費にする効果、各種の端数処理は計算に入れていません。事業税を経費に入れると個人側の手取りは少し増えるので、下の結論(個人のほうが多い)は変わりません。
法人化した場合
役員報酬を月30万円・50万円・65万円の3パターンで計算します。65万円は厚生年金の標準報酬月額の上限です。
| A | B | C | |
|---|---|---|---|
| 役員報酬(月額) | 30万円 | 50万円 | 65万円 |
| 役員報酬(年額) | 3,600,000 | 6,000,000 | 7,800,000 |
| 会社負担の社会保険料(14.55%) | 523,800 | 873,000 | 1,134,900 |
| 均等割 | 70,000 | 70,000 | 70,000 |
| 会社に必要な利益 | 4,193,800 | 6,943,000 | 9,004,900 |
| 本人負担の社会保険料(14.19%) | 510,840 | 851,400 | 1,106,820 |
| 給与所得控除 | 1,160,000 | 1,640,000 | 1,880,000 |
| 給与所得 | 2,440,000 | 4,360,000 | 5,920,000 |
| 所得税の基礎控除 | 1,040,000 | 1,040,000 | 670,000 |
| 課税所得(所得税) | 889,000 | 2,468,000 | 4,143,000 |
| 所得税+復興特別所得税 | 45,383 | 152,435 | 409,523 |
| 住民税 | 154,900 | 312,800 | 443,300 |
| 手取り | 2,888,877 | 4,683,365 | 5,840,357 |
単位は円です。会社負担の14.55%は健康保険と支援金の半分(5.04%)+厚生年金の半分(9.15%)+拠出金(0.36%)、本人負担の14.19%は拠出金を除いた分です。
Bの所得税は、課税所得246万8,000円×10%−97,500円=149,300円、復興特別所得税はその2.1%で3,135円です。
個人事業のままの場合
| A | B | C | |
|---|---|---|---|
| 利益(青色申告特別控除前) | 4,193,800 | 6,943,000 | 9,004,900 |
| 事業所得(65万円控除後) | 3,543,800 | 6,293,000 | 8,354,900 |
| 国民健康保険料 | 396,512 | 687,378 | 905,526 |
| 国民年金保険料 | 215,040 | 215,040 | 215,040 |
| 所得税の基礎控除 | 1,040,000 | 670,000 | 620,000 |
| 課税所得(所得税) | 1,892,000 | 4,720,000 | 6,614,000 |
| 所得税+復興特別所得税 | 96,586 | 527,346 | 914,101 |
| 住民税 | 255,200 | 501,000 | 685,400 |
| 個人事業税 | 64,650 | 202,150 | 305,200 |
| 手取り | 3,165,812 | 4,810,086 | 5,979,633 |
国民健康保険料は、事業所得から43万円を引いた額に、医療分7.51%・後期高齢者支援金分2.80%・子ども・子育て支援金分0.27%をかけ、均等割(47,600円・17,600円・1,873円)を足したものです。どのケースも賦課限度額(医療分67万円・支援金分26万円・子ども分3万円)には届いていません。個人事業税は利益から事業主控除290万円を引いた額の5%です。
結果
| A | B | C | |
|---|---|---|---|
| 個人のままの手取り | 3,165,812 | 4,810,086 | 5,979,633 |
| 法人化した場合の手取り | 2,888,877 | 4,683,365 | 5,840,357 |
| 差(個人−法人) | +276,935 | +126,721 | +139,276 |
3パターンとも、個人のままのほうが現金の手取りが13万〜28万円多い結果です。法人化すると、ここからさらに税理士報酬などの決算費用が引かれます。
Bの差を分解すると次のとおりです。
| 内訳 | 法人化による増減 |
|---|---|
| 税金(所得税・住民税・事業税) | −765,261円(減る) |
| 社会保険料(会社負担+本人負担 − 国保・国民年金) | +821,982円(増える) |
| 均等割 | +70,000円 |
| 合計 | +126,721円(法人のほうが負担が多い) |
同じBの内訳を、金額に比例した高さで積み上げると次のようになります。
社会保険料の増加分のうち、年金の部分は厚生年金1,098,000円(50万円×18.3%×12か月)と国民年金215,040円の差で882,960円です。健康保険の側は、協会けんぽ(支援金・拠出金込み)626,400円に対して国民健康保険が687,378円で、法人化したほうが安くなっています。つまり手取りの差を生んでいるのは厚生年金の保険料です。
法人化が手取りで有利になりやすいケース
試算の前提を外れると、結論が逆になることがあります。
役員報酬を超える利益を会社に残す
試算は利益を全額役員報酬にしています。生活に必要な分だけを役員報酬にし、残りを会社に置くと、その利益には法人税15%(800万円以下の部分)ほかの法人の税金がかかり、社会保険料はかかりません。設備投資や運転資金として会社でお金を使う予定がある人には、この差が効きます。ただし会社に残したお金を個人で使うには、配当や翌期以降の役員報酬などで改めて受け取る必要があり、そのときにまた税金や保険料がかかります。
消費税の免税期間を使える
| 条件 | 扱い |
|---|---|
| 設立時の資本金・出資金が1,000万円以上 | 第1期から課税事業者 |
| 資本金1,000万円未満で、基準期間がない(第1期・第2期) | 原則として免税事業者 |
| 第2期で、第1期の最初の6か月の課税売上高が1,000万円超 | 免税にならない。ただし課税売上高の代わりに給与等の支払額で判定できるので、給与等が1,000万円以下なら免税のまま |
| インボイス発行事業者の登録をする | 上の条件にかかわらず課税事業者 |
取引先の多くが課税事業者で、インボイス(適格請求書)を求められる場合、登録した時点で免税の効果は無くなります。インボイスまわりの実務はフリーランスの請求書・契約をAIで自動化でも触れています。
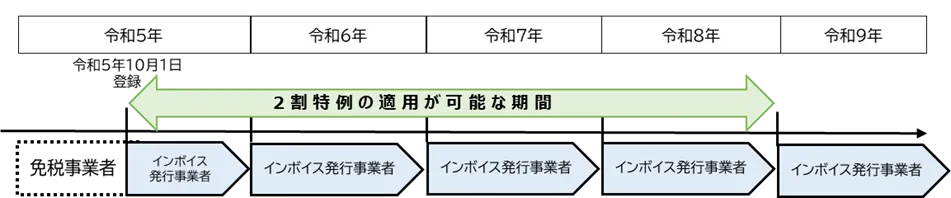
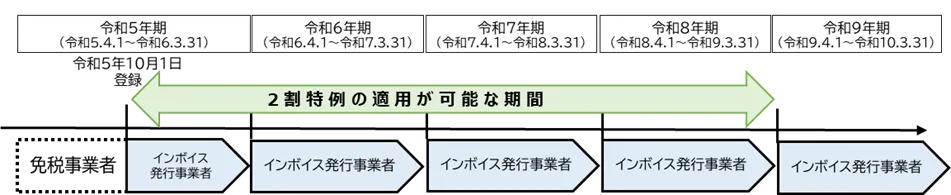
国税庁の2割特例の解説ページには、令和5年10月1日に登録した場合の適用期間の図が、個人事業者と3月決算の法人で別々に載っています。個人事業者は暦年の令和8年まで、3月決算の法人は令和8年9月30日を含む令和8年期(令和9年3月31日まで)までが対象です。
試算より利益が大きい
厚生年金の標準報酬月額には65万円の上限があり(2027年9月から段階的に引き上げ)、それを超える役員報酬には厚生年金の保険料がかかりません。一方、個人のままだと所得税の税率は課税所得900万円以上で33%に上がり、事業税も利益に比例して増えます。逆に、国民健康保険料には賦課限度額(目黒区なら3区分の合計96万円)があり、協会けんぽの健康保険料は報酬に応じて増え続けます。Cより利益が大きい場合にどちらが有利になるかは、健康保険の等級や会社に残す額で変わるため、この記事では計算していません。
法人化するかどうかを決める手順
- 直近の利益(青色申告特別控除前)と、来期の見込みを出す。確定申告書の数字を使う(freeeで確定申告するやり方)
- 生活に必要な額から役員報酬の月額を仮に決め、上の表と同じ順で法人側の手取りを計算する
- 自分の市区町村の国民健康保険の料率で個人側の手取りを計算する(40歳以上は介護分も入れる)
- 差額から税理士報酬の見積もりと均等割の上乗せ分を引く
- 現金の差がマイナスでも、厚生年金の上乗せ、会社に残したい利益、取引先が法人を求めているか、を加えて判断する
- インボイス登録の有無を確認し、消費税が個人のままより増えないかを確かめる
税理士に試算を頼む場合も、この6つを手元にそろえておくと話が早く進みます。
法人化すると決めたら
- 会社の形を決める。出資を受ける予定がなければ合同会社で足りる場合が多い(合同会社と株式会社どっちがいい?)
- 資本金を1,000万円未満にする。1,000万円以上だと第1期から消費税の課税事業者
- 本店の住所を決める。登記した住所は誰でも見られるので、自宅を出したくなければバーチャルオフィス1の料金と向き不向きも参考に
- 設立サービスで書類を作る(freee会社設立 vs マネーフォワード クラウド会社設立)
- 登記後、期首から3か月以内に役員報酬を決める。社会保険の加入手続きもここで行う
- 法人の会計ソフトを決める(ひとり社長の会計ソフトおすすめ3選)
よくある質問
フリーランスは年収いくらで法人化すると得になりますか?
一律の金額では決まりません。税金は法人化で下がりますが、社長1人の会社でも健康保険と厚生年金に加入する義務があり、保険料が増えます。この記事の前提(東京都目黒区・単身・39歳以下・利益を全額役員報酬で受け取る)で試算すると、会社に必要な利益が約419万円・694万円・900万円のどの場合も、個人のままのほうが年13万〜28万円ほど手取りが多くなりました。差のほとんどは厚生年金の保険料で、将来の年金として戻る部分です。
法人化すると毎年かかる固定費は何ですか?
赤字でもかかる法人住民税の均等割(資本金等1,000万円以下・従業者50人以下なら標準税率で年7万円)、社長本人の健康保険・厚生年金の保険料(会社負担分と本人負担分の両方)、法人の決算と申告にかかる費用(税理士に頼むならその報酬)です。
法人の税率は何%ですか?
資本金1億円以下の普通法人の法人税は、年800万円以下の所得に15%、800万円を超える部分に23.2%です(所得が年10億円を超える事業年度は800万円以下の部分も17%)。このほかに地方法人税、法人住民税、法人事業税がかかります。
法人化すれば消費税は2年間払わなくてよいですか?
資本金1,000万円未満で設立すれば、基準期間のない設立当初は免税事業者から始められます。ただしインボイス発行事業者の登録をすると、免税の条件に当てはまっていても課税事業者になります。また第2期は、第1期の最初の6か月の課税売上高と給与等の支払額がどちらも1,000万円を超えると免税になりません。
役員報酬は途中で変えられますか?
法人税で経費(損金)にできる定期同額給与は、原則として事業年度の開始から3か月以内に改定したものに限られます。期の途中で利益が増えたからと報酬を上げると、その増額分は損金にならないのが原則なので、設立時と期首に1年分の利益を見込んで決めます。


